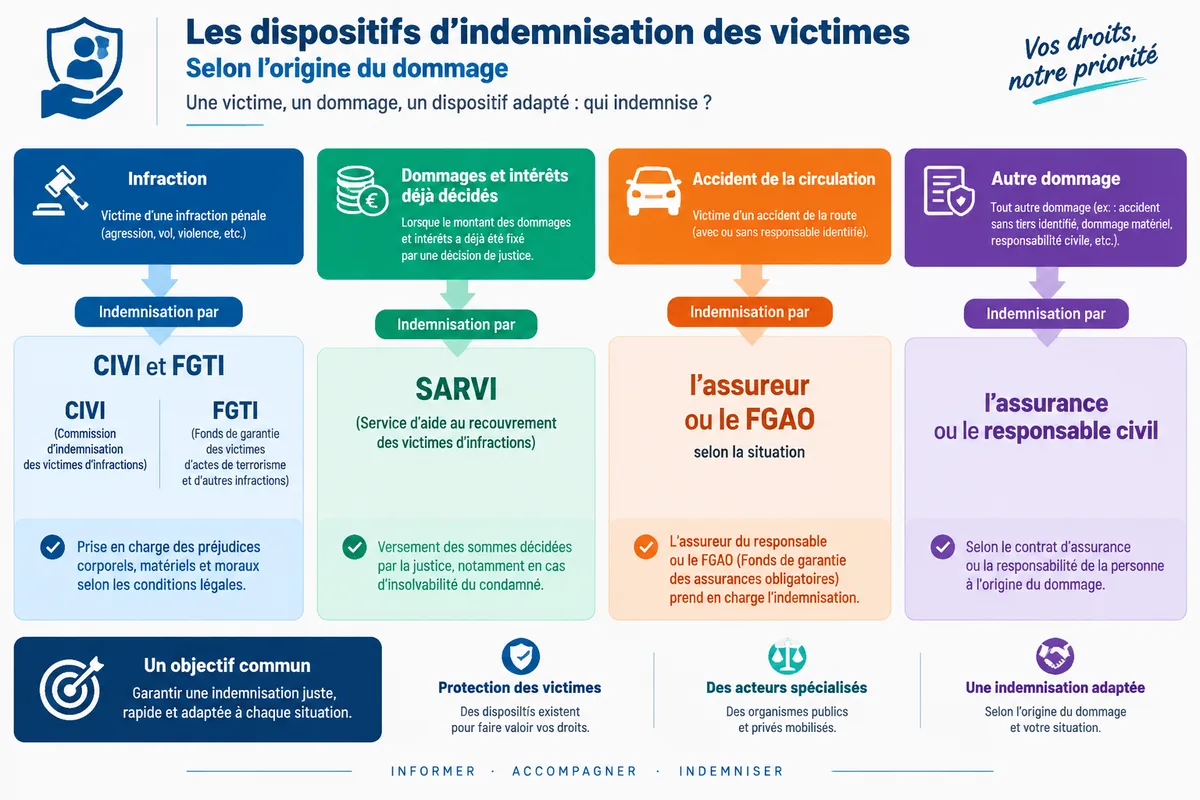
Quel assureur ou organisme peut indemniser une victime après une infraction, un accident ou un autre dommage ? La voie d’indemnisation dépend de l’origine du dommage et de la situation de la victime : elle peut notamment passer par un organisme d’assurance ou un dispositif de garantie. Pour certaines infractions, une demande peut être adressée à la CIVI avec intervention du FGTI ; le SARVI peut aider au recouvrement de dommages et intérêts accordés par une décision définitive.
Une erreur d’orientation coûte du temps et peut fragiliser le dossier. Un accident de la circulation causé par un conducteur non assuré ou inconnu relève potentiellement du FGAO, tandis qu’une infraction peut conduire vers la CIVI et le FGTI. L’assurance reste l’interlocuteur prioritaire lorsqu’une garantie couvre directement le dommage.
| 🧭 | Origine du dommage : infraction, accident de la circulation, accident assuré ou autre fait dommageable. |
| ⚖️ | Indemnisation : réparation d’un préjudice encore à évaluer par l’organisme compétent. |
| 💶 | Recouvrement : paiement de dommages et intérêts déjà fixés par une décision définitive. |
| 📄 | Pièces utiles : certificats médicaux, justificatifs de pertes, décisions et éléments sur les séquelles. |
| ⏱️ | Délais : trois ans après l’infraction sans procès, ou un an après la décision définitive lorsqu’un procès a eu lieu pour une saisine de la CIVI. |
| 🔎 | Point de vigilance : une provision ne remplace pas le règlement définitif du préjudice. |
Quelle démarche d’indemnisation selon le type de dommage ?
L’interlocuteur à saisir dépend d’abord du fait générateur et non du seul statut de victime. Une infraction oriente vers la CIVI et le FGTI dans les situations prévues, un accident de la circulation peut relever de l’assureur ou du FGAO, tandis qu’un dommage couvert par une garantie doit être déclaré à l’assureur concerné.
Vérifiez l’origine factuelle du dommage en reconstituant le lieu, la date, le véhicule ou l’auteur impliqué, puis rattachez cette origine au dispositif correspondant. Une plainte seule n’ouvre pas automatiquement tous les régimes d’indemnisation. L’existence d’un responsable identifié, d’une assurance active ou d’une décision pénale modifie l’orientation du dossier.
Pourtant, l’accident de la circulation et l’infraction pénale ne relèvent pas du même fonds. Le FGTI concerne notamment les actes de terrorisme et les autres infractions. Le FGAO intervient dans certaines situations de circulation, notamment lorsque le responsable est inconnu ou non assuré, selon les conditions propres à ce dispositif. L’assurance intervient lorsque le contrat ou le régime légal met un assureur en présence.
- Infraction : la CIVI examine la demande et le FGTI intervient dans le mécanisme d’indemnisation prévu.
- Accident de la circulation : l’assureur responsable ou le FGAO constitue le premier axe d’examen.
- Autre dommage : l’assurance, le responsable civil ou la juridiction compétente peuvent être concernés.
Le bon interlocuteur se détermine par l’origine du dommage, jamais par le seul montant réclamé.
CIVI, FGTI, SARVI et FGAO : quel est le rôle de chaque dispositif ?
La CIVI est une commission rattachée au tribunal judiciaire qui examine certaines demandes liées à une infraction, tandis que le FGTI intervient dans le paiement prévu par ce régime. Le SARVI facilite le recouvrement de dommages et intérêts déjà accordés, alors que le FGAO concerne certaines victimes d’accidents de la circulation.
La CIVI et le FGTI
La CIVI peut être saisie par une victime d’infraction qui remplit les conditions du régime applicable, notamment lorsque l’atteinte corporelle atteint le seuil prévu ou lorsque les règles particulières relatives aux dommages matériels et corporels légers sont réunies. Le sigle FGTI signifie Fonds de Garantie des Victimes des actes de Terrorisme et d’autres Infractions.
Ainsi, une victime peut demander la réparation de préjudices corporels, matériels ou moraux lorsque les conditions d’accès sont réunies et que les justificatifs permettent d’identifier les conséquences de l’infraction. La CIVI peut examiner l’incidence d’une faute de la victime. Une absence de condition de ressources dans certaines catégories ne transforme donc pas l’accès en droit automatique.
Le SARVI : une aide au recouvrement
Le SARVI intervient après une décision définitive accordant des dommages et intérêts lorsque la personne condamnée ne paie pas volontairement. Il ne sert pas à faire fixer pour la première fois le montant du préjudice, car cette fixation appartient à la juridiction ou au dispositif d’indemnisation compétent.
Vérifiez d’abord que la décision est définitive et que les sommes restent impayées pendant le délai minimal prévu avant la demande. Le SARVI peut être sollicité après deux mois sans paiement volontaire. La demande doit en principe être formée dans l’année suivant la décision définitive.
Le FGAO pour certains accidents de la circulation
Le FGAO peut intervenir pour certaines victimes d’accidents de la circulation lorsque le responsable est inconnu ou non assuré, avec des conditions liées aux circonstances, à la qualité de la victime et à la nature du dommage. Le FGAO et le FGTI sont deux fonds distincts, même s’ils appartiennent au même ensemble institutionnel.
Quelles conditions et quels plafonds peuvent s’appliquer ?
Les conditions d’accès varient selon la gravité de l’atteinte, le type de préjudice, les ressources et les circonstances de l’infraction. Pour certaines atteintes corporelles graves, une incapacité totale de travail personnel d’au moins un mois ouvre le régime décrit par l’article 706-3 du Code de procédure pénale, sans condition de ressources dans les catégories prévues.
Vérifiez la catégorie exacte du dommage avant de retenir un plafond, car les montants ne s’appliquent pas à toutes les victimes. Les plafonds ci-dessous correspondent aux valeurs indiquées par Service-Public, page vérifiée le 14 août 2026, pour des situations précises.
| Situation concernée | Valeur indiquée | Portée |
|---|---|---|
| Dommage corporel léger ou atteinte aux biens | 4 857 € | Plafond applicable aux cas décrits par la fiche officielle |
| Ressources d’une personne seule dans certains cas | 19 433 € | Plafond de ressources pour les situations concernées |
| Incendie volontaire d’un véhicule | 29 149,50 € | Plafond de ressources spécifique pour une personne seule |
| Violences sur mineur ou au sein du couple avec ITT de 8 à 29 jours | 5 000 € | Plafond prévu pour les situations décrites |
| Squat d’une habitation | 3 000 € | Plafond attaché aux conditions propres à ce cas |
Le régime intégral destiné à certaines atteintes corporelles graves repose sur une ITT personnelle d’au moins un mois. Pour certaines violences sur mineur ou au sein du couple, l’ITT mentionnée est comprise entre 8 et 29 jours. Le dossier doit encore établir l’infraction, le préjudice et le lien entre les faits et les conséquences.
Or, une faute de la victime peut être examinée par la CIVI et conduire à une réduction ou à une suppression de l’indemnité selon les circonstances retenues. L’offre généreuse doit donc être testée poste par poste. Une somme globale ne permet pas de voir quelle perte reste sans réparation.
Un plafond indique une limite de régime, pas la valeur réelle de chaque préjudice subi.
Comment déposer une demande d’indemnisation ?
Une demande solide relie les faits, les pièces et les conséquences financières ou corporelles dans un ordre compréhensible. Elle identifie l’organisme saisi, précise la qualité de la victime, expose les préjudices et joint les décisions ou documents médicaux qui permettent d’évaluer la situation.
Vérifiez que le dossier distingue les faits initiaux, les soins, les pertes et les séquelles persistantes. Une demande incomplète retarde l’offre et rend plus difficile la discussion des postes oubliés. Conservez une copie intégrale des formulaires, certificats, factures et échanges transmis.
La préparation peut suivre cette séquence :
- Reconstituer les circonstances : plainte, constat, procès-verbal, coordonnées du responsable et éléments établissant l’absence d’assurance lorsqu’elle est invoquée.
- Documenter le dommage : certificats médicaux, comptes rendus, arrêt de travail, justificatifs de soins, pertes de revenus et dépenses restées à charge.
- Décrire les conséquences : limitations fonctionnelles, douleurs, aide d’un proche, atteinte psychologique, difficultés professionnelles et incidence sur la vie quotidienne.
- Joindre les décisions utiles : classement, jugement, décision définitive ou document établissant la compétence du fonds ou de l’assureur.
Ainsi, les justificatifs médicaux doivent décrire les limitations fonctionnelles et leur évolution, au lieu de se limiter au nom d’une blessure. Les factures établissent une dépense. Les attestations précisent une assistance. Les bulletins de salaire ou documents professionnels rendent une perte de revenus vérifiable.
La CIVI doit en principe être saisie dans les trois ans suivant l’infraction lorsqu’aucun procès n’a eu lieu. Si des poursuites pénales ont été engagées, le délai expire en principe un an après la décision définitive. Une demande de SARVI intervient, elle, après deux mois sans paiement volontaire et dans l’année suivant la décision définitive.
Vérifiez le point de départ du délai à partir des événements précis du dossier, notamment l’infraction, la décision définitive ou la date d’un paiement partiel. Les délais de prescription et les échéances de réparation ne répondent pas tous au même mécanisme, et une interruption ou une prolongation peut modifier l’analyse juridique.
Pour les accidents de la circulation relevant de la loi Badinter, l’assureur doit présenter une offre dans les huit mois de l’accident ; si l’état n’est pas consolidé, cette offre peut être provisionnelle. Cette règle concerne le dommage corporel et son application suppose que l’accident entre dans le champ du texte.
[ YOUTUBE: tutoriel constituer dossier indemnisation victime ]
Comment le préjudice est-il évalué et indemnisé ?
L’évaluation du préjudice compare les conséquences documentées avec les postes d’indemnisation applicables, après examen de l’état médical et de son évolution. L’expertise médicale peut préciser les limitations, les besoins d’assistance, les souffrances et la consolidation, mais elle ne remplace pas les justificatifs financiers ou les explications concrètes de la victime.
La consolidation ne signifie pas la disparition des séquelles. Elle correspond au moment où l’état médical est suffisamment stabilisé pour évaluer les conséquences permanentes. Avant cette étape, une provision peut répondre à des besoins immédiats sans solder les préjudices futurs.
Vérifiez les réserves, les pièces communiquées et la date de consolidation avant l’examen médical. Un certificat qui mentionne une douleur sans décrire sa fréquence, ses déclencheurs et ses effets fonctionnels laisse une partie du dossier dans l’ombre.
Pourtant, l’expertise contradictoire permet à la victime de présenter ses observations et ses documents face au médecin mandaté par l’assureur ou l’organisme. La victime peut signaler une aide quotidienne, une impossibilité de conduire, une réorientation professionnelle ou une aggravation apparue après le premier examen. Ces éléments doivent être rattachés à des faits précis.
Une offre se lit poste par poste. Il faut distinguer les dépenses de santé, les pertes de revenus, l’assistance par une tierce personne, les souffrances, le déficit fonctionnel et les conséquences professionnelles ou personnelles, lorsque ces postes correspondent à la situation constatée.
Vérifiez que l’offre distingue une provision d’un règlement définitif. Une provision avance une somme avant la fixation complète du préjudice. Un règlement définitif peut fermer la discussion sur certains postes, surtout après signature d’une transaction.
Pour comprendre pourquoi deux dossiers corporels aboutissent à des montants différents, l’article consacré aux écarts du montant d’indemnisation détaille l’effet des séquelles, de l’âge, de l’assistance et des justificatifs.
Les prestations sociales peuvent intervenir dans l’évaluation globale. Elles ne doivent pas conduire à une double réparation du même poste, tandis qu’une prestation qui couvre une dépense différente ne se déduit pas mécaniquement. L’analyse porte donc sur la nature de la prestation, le poste indemnisé et le recours éventuel de l’organisme payeur.
Quels recours et accompagnements sont possibles ?
Une offre insuffisante, un refus ou une décision défavorable peuvent être contestés par les voies prévues pour le régime concerné, à condition d’identifier l’acte reçu et le délai applicable. La victime doit conserver l’offre, les réserves, les rapports médicaux et les échanges qui permettent de comparer la proposition aux conséquences documentées.
Vérifiez si le document reçu est une proposition, une décision de la CIVI, un accord homologué ou une transaction signée, car chaque acte entraîne des effets différents. Après acceptation d’une offre et renvoi du document signé, le délai de dénonciation indiqué pour la transaction est de quinze jours dans les éléments retenus ici.
En cas de refus ou de désaccord, le recours se construit autour d’un point précis : poste oublié, pièce écartée, consolidation prématurée, lien causal contesté ou calcul incomplet. Une contestation générale convainc moins qu’un tableau reliant chaque demande à une pièce et à une conséquence.
La victime peut être accompagnée par France Victimes, une association locale d’aide aux victimes, un avocat ou un professionnel compétent en dommage corporel. L’accompagnement devient particulièrement utile lorsque l’expertise est contestée, que l’état n’est pas consolidé ou que l’offre demande une signature définitive.
Le cas particulier de la victime mineure
La victime mineure est représentée dans la procédure par la personne habilitée à agir pour elle, avec des règles propres à l’état civil, à l’autorité parentale et à la protection de ses intérêts. L’indemnisation définitive doit tenir compte de l’évolution de son état de santé et de la stabilisation des séquelles.
Vérifiez l’identité du représentant, les documents d’état civil et les règles propres à la situation de l’enfant avant toute acceptation. Une blessure dont les conséquences futures restent difficiles à évaluer appelle une prudence particulière. La signature d’un accord ne doit pas intervenir avant que les postes importants soient compris.
Les proches d’une victime décédée
Les proches d’une victime décédée peuvent demander la réparation de leurs préjudices personnels et, dans certaines conditions, faire valoir les droits transmis par la victime. Ces deux catégories doivent rester séparées, car elles ne reposent ni sur les mêmes justificatifs ni sur le même calcul.
Ainsi, les frais d’obsèques, la perte de soutien économique et le préjudice d’affection exigent des pièces distinctes. Les droits patrimoniaux de la victime décédée suivent une autre logique. Le représentant de la succession doit donc conserver les documents établissant chaque poste.
Les sources officielles utiles
Vérifiez la version applicable des règles dans les textes et fiches officielles qui encadrent le dossier. Service-Public présente les conditions et les montants actualisés pour les cas concernés, le Code de procédure pénale encadre notamment la CIVI, et les informations du Fonds de Garantie des Victimes distinguent les mécanismes du FGTI, du FGAO et du SARVI.
- Service-Public, indemnisation d’une victime d’infraction : conditions, plafonds et délais indiqués pour les situations concernées.
- Fonds de Garantie des Victimes : présentation des fonds et des mécanismes d’indemnisation ou de recouvrement.
- Code de procédure pénale sur Légifrance : dispositions applicables à la CIVI et aux demandes accompagnées de pièces justificatives.
Une signature définitive mérite le même examen qu’une décision judiciaire, car elle peut fermer la discussion sur des postes encore incertains.
Points clés
- 🧭 L’origine du dommage détermine le premier interlocuteur.
- ⚖️ La CIVI et le FGTI indemnisent certaines victimes d’infractions.
- 💶 Le SARVI recouvre des dommages et intérêts déjà accordés.
- 🚗 Le FGAO concerne certaines situations d’accidents de la circulation.
- 📄 Une offre doit être comparée aux préjudices et aux pièces du dossier.
Questions fréquentes
Une victime peut-elle être indemnisée si l’auteur est insolvable ?
L’insolvabilité de l’auteur ne suffit pas à désigner automatiquement un fonds. Elle peut conduire vers un mécanisme de garantie ou de recouvrement si les conditions du régime concerné sont réunies et si une décision définitive existe lorsque le paiement est recherché.
Les dommages psychologiques peuvent-ils être pris en compte seuls ?
Ils peuvent être examinés lorsqu’ils sont établis par des éléments médicaux et reliés aux faits invoqués. L’évaluation porte sur les conséquences constatées, leur durée et leur incidence dans la vie personnelle ou professionnelle.
Une victime étrangère peut-elle demander une indemnisation en France ?
La nationalité ne suffit pas à répondre. Le lieu de l’infraction, la résidence, les accords applicables et la nature du dommage déterminent l’accès au dispositif français concerné.
Que devient l’indemnisation si la victime décède pendant la procédure ?
Les droits déjà nés et les préjudices des proches sont examinés séparément, avec les documents établissant la succession, les dépenses et les conséquences personnelles du décès. La procédure doit alors intégrer le représentant compétent.
Avant de signer, séparez toujours la provision, l’offre définitive et les postes encore mal évalués.