Votre assureur réduit-il votre dossier à une blessure visible ou à un taux médical ? Le dommage corporel est une atteinte à l’intégrité physique ou psychique d’une personne. Selon les usages, le terme peut désigner l’atteinte initiale ou être employé comme synonyme de préjudice corporel, lequel regroupe alors les conséquences indemnisables.
Une fracture, une douleur persistante, un traumatisme psychique, une cicatrice ou une perte d’autonomie peuvent produire des effets très différents sur les soins, le travail, les ressources et la vie personnelle. L’indemnisation ne se déduit donc pas d’un seul certificat médical : elle exige de relier l’événement, les séquelles constatées et chaque conséquence documentée.
| 🩺 | Atteinte initiale : lésion physique ou trouble psychique apparu après l’événement |
| 📁 | Préjudices : conséquences médicales, financières, personnelles ou professionnelles |
| ⚖️ | Indemnisation : réparation liée au régime applicable et aux responsabilités établies |
| 👨⚕️ | Expertise médicale : examen des séquelles, de leur évolution et de leur imputabilité |
| 💶 | Postes de préjudice : dépenses, pertes de revenus, douleurs, autonomie et vie personnelle |
| 🔍 | Point de vigilance : une offre doit être confrontée aux conséquences réellement établies |
Qu’est-ce qu’un dommage corporel ?
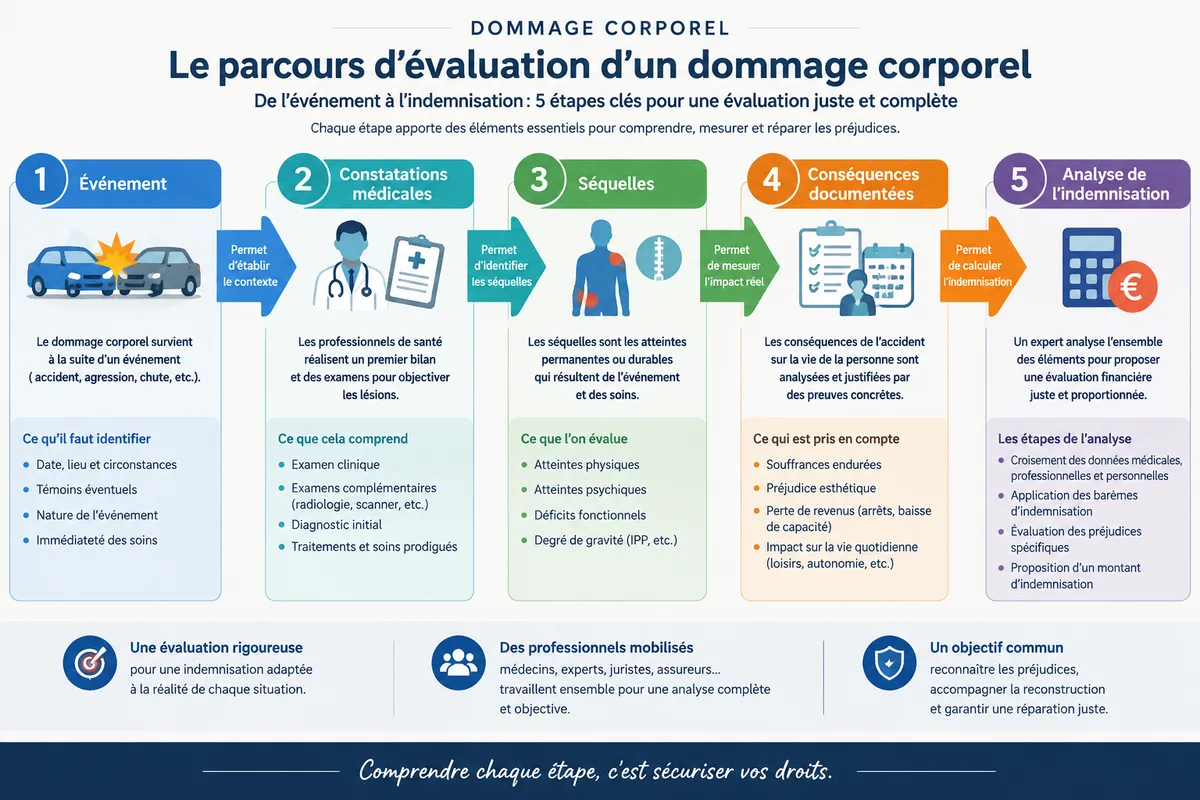
Le dommage corporel recouvre l’atteinte portée au corps ou à l’équilibre psychique d’une personne après un accident, une agression, un acte médical, un accident du travail ou un autre événement dommageable. Sa portée juridique se précise ensuite par l’étude des séquelles, du lien causal et du régime susceptible de s’appliquer.
Vérifiez la chronologie médicale : symptômes initiaux, consultations, soins, examens, arrêts de travail et évolution doivent former une suite compréhensible.
Une blessure visible attire immédiatement l’attention. Une douleur persistante, une peur de conduire ou une fatigue cognitive exigent souvent une description plus précise. Le médecin constate son état. La victime décrit ce qu’elle ne peut plus faire, ce qu’elle évite et l’aide devenue nécessaire.
Le mot utilisé dans un courrier ne suffit pas à déterminer les conséquences réellement indemnisables. Une atteinte peut être temporaire, durable, physique, psychique ou mixte. Son importance se mesure à ses effets documentés, pas à la seule apparence de la lésion.
Ainsi, le dossier doit séparer deux niveaux. Le premier décrit l’atteinte corporelle et son évolution. Le second recense les répercussions concrètes sur les ressources, le travail, l’autonomie et la vie personnelle.
Une cicatrice, une douleur ou un trouble psychique prend sa portée dans la vie qu’il modifie.
Atteintes physiques, psychiques et conséquences indemnisables
Les conséquences d’un dommage corporel se répartissent entre les dépenses et pertes liées à la situation, d’une part, puis les répercussions sur la douleur, l’apparence, l’autonomie ou la vie personnelle, d’autre part. Cette séparation évite de laisser les postes économiques absorber les atteintes moins visibles.
Vérifiez que chaque conséquence est reliée à une pièce précise : facture, prescription, arrêt de travail, attestation, compte rendu ou description circonstanciée.
Les atteintes qui doivent être décrites
Les atteintes physiques comprennent les blessures, limitations articulaires, douleurs, déficits sensoriels et séquelles fonctionnelles. Les atteintes psychiques peuvent apparaître immédiatement ou après un délai, notamment lorsqu’un événement entraîne des peurs, des troubles du sommeil ou une modification durable des habitudes.
Pourtant, l’absence de lésion apparente ne résume pas l’état de la victime. Une difficulté à rester seule, à reprendre un véhicule ou à supporter certains environnements peut constituer une conséquence importante lorsqu’elle est médicalement examinée et reliée à l’événement.
Les atteintes esthétiques ont également leur place lorsqu’une cicatrice, une déformation ou une modification de l’apparence affecte la personne dans son quotidien ou ses relations.
Les conséquences financières et personnelles
Les dépenses peuvent concerner les soins restant à charge, les déplacements, l’aménagement nécessaire ou l’assistance apportée par un proche. Les pertes de revenus et les difficultés professionnelles doivent être recensées séparément, avec leurs justificatifs propres.
Ainsi, un proche qui aide à la toilette, aux courses ou aux déplacements ne fournit pas une information secondaire. Le nombre d’heures, les tâches accomplies et la période concernée décrivent une assistance quotidienne qui doit apparaître dans le dossier.
L’idée selon laquelle seules les dépenses accompagnées d’une facture seraient prises en compte est incomplète. Une conséquence personnelle ou une aide familiale se documente autrement, par des attestations, des descriptions datées et des éléments médicaux cohérents.
Pour votre dossier, distinguez l’atteinte initiale de ses conséquences indemnisables, tout en sachant que les termes dommage corporel et préjudice corporel sont parfois employés comme synonymes.
Comment l’expertise médicale évalue-t-elle les séquelles ?
L’expertise médicale examine l’état de santé, les soins, les séquelles et leur relation avec l’événement. Elle sert à décrire les conséquences temporaires ou durables, mais elle ne remplace pas les justificatifs économiques ni le récit précis de la vie quotidienne avant et après les faits.
Vérifiez que le rapport reprend les plaintes exprimées, les constatations médicales, les traitements suivis et les difficultés concrètement rencontrées.
Répondez précisément aux questions de l’expert. Signalez les mouvements impossibles, les douleurs déclenchées par une activité et les aides reçues, sans amplifier ni minimiser la situation.
La consolidation situe la stabilisation de l’état pour apprécier les séquelles, tandis que la guérison correspond à une récupération sans conséquence persistante identifiée. Une consolidation peut donc intervenir alors que des soins, une surveillance ou des difficultés continuent, si l’état est considéré comme suffisamment stabilisé pour être évalué.
Pourtant, une aggravation ultérieure peut modifier l’analyse. Elle doit être médicalement constatée et reliée à l’état antérieur, car une simple dégradation ressentie ne suffit pas à rouvrir automatiquement un dossier déjà indemnisé.
Une expertise contradictoire permet à la victime de répondre aux observations retenues et de présenter ses propres pièces. Une offre fondée sur un rapport incomplet mérite une analyse poste par poste avant toute acceptation.
Conservez les comptes rendus médicaux, justificatifs, échanges et éléments décrivant l’événement, sans modifier les originaux.
Le rapport médical décrit l’état de santé, mais le dossier doit aussi montrer la vie bouleversée par cet état.
Réparation, régimes applicables et acteurs du dossier
Une indemnisation suppose d’identifier l’événement, les responsabilités, le lien causal et le régime applicable avant de chiffrer les conséquences. La réparation intégrale constitue un principe directeur, sans garantir une compensation automatique ni une offre complète dès la première proposition de l’assureur.
Vérifiez l’origine du dommage, la qualité de la victime, l’existence d’une garantie et les responsabilités retenues avant d’accepter une provision ou un règlement définitif.
La loi applicable varie selon les circonstances : accident de la circulation, accident du travail, acte médical, agression, accident de la vie ou fuite de l’auteur n’emportent pas les mêmes interlocuteurs ni les mêmes conditions. Le conducteur blessé, le passager, le piéton et la victime d’un auteur inconnu relèvent également de situations distinctes.
Dans un accident de la route, l’assurance du véhicule peut intervenir pour les victimes selon les circonstances, tandis que la garantie personnelle du conducteur répond à une logique contractuelle différente. En cas de fuite, un mécanisme spécifique peut être mobilisé si ses conditions sont réunies. Aucun de ces cadres ne dispense d’établir le dommage et ses conséquences.
Les organismes sociaux peuvent prendre en charge certaines prestations. Lorsque des sommes ont déjà été versées pour les mêmes conséquences, leur intervention peut être déduite du montant réclamé ou donner lieu à un recours, selon la prestation et le régime concernés.
Les proches peuvent subir un préjudice propre. La perte d’un soutien, les frais engagés, l’aide quotidienne ou le bouleversement de la vie familiale doivent être distingués du préjudice subi directement par la personne blessée.
La réouverture après indemnisation exige une aggravation identifiable, postérieure au règlement, et un lien médical avec le dommage initial. Une réserve prévue dans la transaction peut aussi préserver certains postes, mais sa portée dépend du texte signé.
- Mettre la personne en sécurité sans s’exposer, alerter les secours et ne jamais retarder les soins pour réunir des preuves.
- Faire constater les atteintes physiques ou psychiques et signaler leur évolution au professionnel de santé.
- Conserver les originaux et classer les pièces par événement, date et conséquence.
- Recenser séparément les dépenses, les pertes de revenus, les douleurs, l’aide et les restrictions de vie.
- Comparer l’offre aux préjudices documentés avant toute signature.
Pourtant, l’assureur peut présenter une provision comme une solution finale ou regrouper plusieurs postes sous une formulation vague. Une provision avance une somme avant la stabilisation complète ou avant l’évaluation de tous les postes, alors qu’une transaction règle les éléments visés par son contenu.
Dans ce cas, ne signez pas pour obtenir rapidement une somme si le rapport médical ne décrit pas encore les séquelles stabilisées ou si des pièces importantes manquent.
Les experts médicaux décrivent l’état corporel. L’assureur examine la garantie et formule une offre. L’avocat analyse la responsabilité, les postes et la portée des réserves. Les organismes sociaux interviennent dans la prise en charge ou les recours liés à leurs prestations.
Une victime peut agir sans confondre information générale et conseil adapté. Le choix d’un recours, d’une expertise contradictoire ou d’une contestation exige l’examen concret des pièces, des responsabilités et du régime applicable.
Points clés
- 🩺 L’atteinte corporelle doit être distinguée de ses conséquences dans la vie réelle.
- 📄 Chaque poste repose sur des éléments médicaux, financiers ou circonstanciés.
- ⚖️ La responsabilité et le régime applicable conditionnent le recours possible.
- 🔍 Une provision ne vaut pas règlement définitif.
- ✍️ Une signature peut limiter les demandes portant sur les postes réglés.
Questions fréquentes
Une victime mineure suit-elle le même parcours qu’un adulte ?
La représentation légale et la protection de ses intérêts ajoutent des formalités particulières. L’évaluation doit aussi tenir compte des conséquences susceptibles d’apparaître au cours de sa croissance.
Un dommage corporel peut-il résulter d’une maladie professionnelle ?
Oui, lorsqu’une affection est rattachée à l’activité professionnelle dans le cadre prévu pour cette situation. La reconnaissance repose alors sur des critères médicaux et professionnels propres à ce régime.
Que faire si l’auteur du dommage est insolvable ?
L’absence de paiement effectif par l’auteur ne suffit pas à déterminer le recours disponible. Il faut identifier le régime mobilisable, l’existence d’une assurance ou d’un organisme d’indemnisation, ainsi que les conditions propres aux faits.
Une victime peut-elle être indemnisée si son état antérieur a contribué aux difficultés ?
L’état antérieur doit être décrit séparément. L’analyse porte ensuite sur ce qui a été déclenché, aggravé ou révélé par l’événement, à partir des éléments médicaux et chronologiques du dossier.
Avant de signer, séparez toujours les réserves, les postes retenus, la provision et les pièces encore absentes.