Votre assureur peut-il limiter votre indemnisation après un accident de la circulation ? La loi Badinter encadre l’indemnisation des victimes d’accidents de la circulation lorsqu’un véhicule terrestre à moteur est impliqué. Le droit à indemnisation varie notamment selon que la victime était conductrice ou non et selon qu’il s’agit d’un dommage corporel ou matériel.
Le point décisif se trouve rarement dans la seule existence d’un constat. Il faut reconstituer les circonstances, identifier le véhicule impliqué, distinguer les blessures des dégâts matériels, puis confronter l’offre aux préjudices réellement documentés.
| 📌 | Texte fondateur : loi n° 85-677 du 5 juillet 1985, dite loi Badinter. |
| 🚗 | Champ principal : accident de la circulation impliquant un véhicule terrestre à moteur. |
| 👤 | Statut de la victime : conducteur et non-conducteur ne sont pas indemnisés selon les mêmes règles. |
| 🩺 | Préjudice corporel : l’évaluation repose sur les blessures, les séquelles et les justificatifs médicaux. |
| 🛠️ | Dommage matériel : la faute de la victime peut réduire ou exclure la réparation. |
| ⏱️ | Offre d’indemnisation : certains délais sont fixés par la loi et ont un point de départ précis. |
| 🧾 | Pièces essentielles : constat, photographies, témoignages, documents médicaux et échanges avec l’assureur. |
Quel accident relève de la loi Badinter ?
La loi Badinter s’applique lorsqu’un accident de la circulation implique un véhicule terrestre à moteur, ses remorques ou ses semi-remorques, dans le périmètre défini par l’article 1 de la loi n° 85-677 du 5 juillet 1985. L’accident doit être replacé dans sa configuration concrète.
Après l’accident, mettez-vous à l’abri sans vous exposer, alertez les secours si une personne est blessée et ne la déplacez pas sauf danger immédiat. Pour vérifier si la loi s’applique, consignez les circonstances de l’accident et identifiez le véhicule terrestre à moteur impliqué.
Un contact matériel entre les véhicules n’est pas toujours nécessaire. Un véhicule peut avoir provoqué une chute, une manœuvre d’évitement ou une collision avec un autre usager sans avoir subi lui-même de choc. La preuve repose alors sur la chronologie, les témoignages, les photographies, les traces et les déclarations cohérentes.
Le véhicule à l’arrêt ou stationné appelle une analyse factuelle. Sa position, son ouverture de portière, son déplacement, son éclairage ou l’obstacle créé dans la circulation peuvent modifier l’appréciation de l’implication. La seule mention d’un stationnement ne suffit donc pas à conclure.
Pourtant, un tramway ou un train circulant sur une voie qui lui est propre relève de l’exception prévue par l’article 1. La seule présence d’un tramway ne tranche pas le dossier : il faut déterminer s’il circulait effectivement sur une voie qui lui était propre au moment des faits.
Conducteur, passager, piéton ou cycliste : pourquoi le statut change-t-il l’indemnisation ?
Le statut de la victime commande une grande partie du régime applicable. Un passager, un piéton ou un cycliste bénéficie d’une protection différente de celle du conducteur qui a commis une faute, tandis que les blessures et les dégâts matériels suivent deux raisonnements séparés.
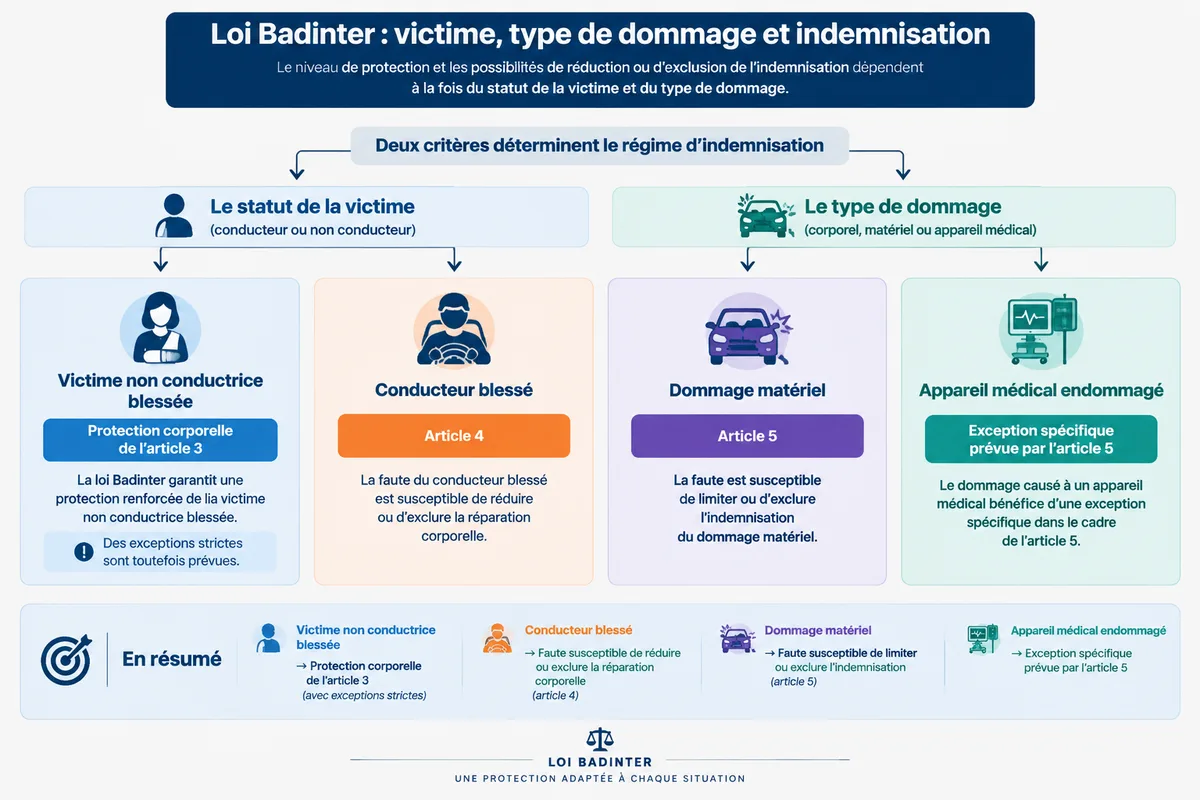
Vérifiez la place de la victime au moment de l’accident et séparez ce statut de la question des responsabilités.
Pour les dommages corporels, l’article 3 protège en principe les victimes qui ne conduisaient pas. Leur faute ne réduit généralement pas leur réparation corporelle, sauf dans les hypothèses strictes prévues par le texte, notamment la faute inexcusable ayant été la cause exclusive de l’accident.
Certaines victimes non conductrices bénéficient d’une protection renforcée en raison de leur âge ou d’une incapacité permanente ou invalidité répondant au critère légal. Le texte vise notamment les personnes âgées de moins de 16 ans, celles âgées de plus de 70 ans et les personnes présentant une incapacité permanente ou une invalidité d’au moins 80 %.
Le critère d’âge s’apprécie au moment de l’accident. Le critère médical concerne une incapacité permanente ou une invalidité répondant au seuil légal. Une simple douleur temporaire, une gêne alléguée ou une incapacité de travail provisoire ne suffit pas à établir cette protection particulière.
Pour un conducteur blessé, la faute peut limiter ou exclure l’indemnisation de ses dommages corporels selon l’article 4. Elle doit donc être analysée à partir des faits établis, et non à partir d’une formule globale figurant dans un courrier de l’assureur.
Ainsi, le conducteur qui a commis une faute ne se trouve pas dans la même position que le passager qui occupait son véhicule. Une même circonstance, comme une vitesse excessive, peut produire des conséquences différentes selon la personne blessée et le poste de préjudice réclamé.
| Victime ou dommage | Règle principale | Point à documenter |
|---|---|---|
| Passager, piéton ou cycliste blessé | Protection corporelle renforcée par l’article 3 | Statut réel et circonstances de l’accident |
| Victime non conductrice protégée | Protection particulière liée à l’âge ou à l’incapacité prévue par le texte | Âge ou justificatif médical correspondant |
| Conducteur blessé | Faute susceptible de réduire ou d’exclure la réparation corporelle | Comportement reproché et lien avec l’accident |
| Dommage matériel | Faute susceptible de limiter ou d’exclure l’indemnisation | Véhicule, biens endommagés et responsabilité retenue |
| Appareil médical endommagé | Exception spécifique prévue par l’article 5 | Nature de l’appareil et réalité du dommage |
Comment la faute agit-elle sur les dommages corporels et matériels ?
La faute ne produit pas un effet identique sur tous les postes. Pour les dommages corporels, le statut de conducteur ou de non-conducteur domine l’analyse ; pour les dommages matériels, l’article 5 permet d’opposer la faute de la victime, avec une exception concernant certains appareils médicaux.
Vérifiez chaque poste d’indemnisation et les pièces associées.
Chaque poste mérite une réponse séparée. Une blessure, une perte de revenus, une aide humaine, des frais médicaux ou une souffrance endurée ne se discutent pas avec la même pièce. Une facture, un arrêt de travail, un certificat médical ou une attestation familiale ne démontrent pas le même préjudice.
Les dommages corporels comprennent les conséquences physiques et psychiques de l’accident. L’expertise médicale examine notamment l’évolution de l’état, les soins, les limitations fonctionnelles et les séquelles. La consolidation marque le moment où l’état est stabilisé pour l’évaluation, même si certains soins ou besoins persistent.
Une offre globale ne permet pas d’identifier le poste oublié. Elle doit être rapprochée des conséquences concrètes décrites dans le dossier médical et des dépenses effectivement supportées.
Pourtant, il n’existe pas de barème légal unique qui imposerait un montant identique pour chaque blessure. Un référentiel indicatif des cours d’appel peut guider l’évaluation, sans contraindre le magistrat, et l’indemnisation reste individualisée selon les séquelles et leurs conséquences.
Un montant présenté comme généreux ne suffit donc pas à établir que l’ensemble du préjudice est réparé. L’offre doit être lue ligne par ligne, en séparant provision, avance éventuelle et règlement définitif.
Ne signez pas une transaction qui regroupe une blessure encore évolutive avec un poste matériel sans comprendre la portée de chaque renonciation. Le document signé peut fermer la discussion sur les postes expressément réglés, alors que l’état médical n’était pas encore consolidé.
Quels délais encadrent l’offre d’indemnisation ?
Après une atteinte à la personne, l’assureur doit présenter une offre dans un délai maximal de huit mois à compter de l’accident, selon l’article 12 de la loi Badinter et l’article L. 211-9 du Code des assurances. Lorsque la consolidation est portée à sa connaissance, l’offre définitive intervient dans les cinq mois à compter de cette information.
Vérifiez la date exacte de l’accident, la date à laquelle l’assureur a reçu l’information sur la consolidation et la nature de l’offre adressée.
La différence entre offre provisionnelle et offre définitive est déterminante. Une provision intervient alors que l’évaluation médicale ou financière demeure incomplète. L’offre définitive suppose que les éléments nécessaires à la liquidation du préjudice soient suffisamment établis.
Un délai contractuel de déclaration de sinistre ne se confond pas avec le délai légal imposé à l’assureur pour présenter une offre. Le premier concerne la relation avec la compagnie d’assurance. Le second concerne la procédure d’indemnisation d’une victime ayant subi une atteinte à sa personne.
La loi prévoit aussi une prescription de dix ans pour les actions en responsabilité liées à un accident de la circulation, à compter de la consolidation du dommage initial ou aggravé, conformément à l’article 38 de la loi Badinter. Ce délai ne doit pas être confondu avec les délais de déclaration, d’offre ou de contestation d’un contrat.
Ainsi, le point de départ n’est pas interchangeable. Une date de consolidation médicale ne remplace pas la date de l’accident pour calculer l’offre initiale, et la réception d’un courrier ne remplace pas l’information médicale formelle sur la consolidation.
| Situation | Valeur prévue | Point de départ |
|---|---|---|
| Offre après atteinte à la personne | 8 mois maximum | Date de l’accident |
| Offre définitive après consolidation | 5 mois | Information de l’assureur sur la consolidation |
| Action en responsabilité | 10 ans | Consolidation du dommage initial ou aggravé |
| Délai de déclaration à l’assureur | Variable selon le contrat et le contexte | Événement prévu par les stipulations contractuelles |
Avant d’agir sur un délai, vérifiez-le dans une source juridique officielle à jour, ainsi que son point de départ, ou faites-vous conseiller.
Comment préparer l’expertise et contester une offre incomplète ?
Vérifiez que le dossier médical contient les certificats, comptes rendus, prescriptions, arrêts de travail et justificatifs des soins réellement suivis.
Conservez le constat, les photos, les coordonnées des témoins et les justificatifs médicaux, puis transmettez votre déclaration à l’assureur en gardant une preuve.
Une expertise contradictoire permet à la victime de présenter ses observations et ses pièces face au médecin mandaté par l’assureur. Elle ne remplace pas un examen médical personnel et ne transforme pas automatiquement une contestation en droit acquis.
La victime peut demander que les séquelles soient décrites dans leur contexte quotidien. Monter des escaliers, conduire, travailler, s’occuper d’un enfant ou maintenir une activité sportive ne mobilise pas les mêmes capacités. Une limitation doit être reliée à une conséquence concrète.
Pourtant, l’absence d’un poste dans l’offre ne signifie pas que le besoin a disparu. Si l’assistance d’un proche est régulière, il faut établir sa fréquence, les tâches réalisées et la période concernée, même lorsque cette aide n’a pas donné lieu à une facture.
Une contestation solide associe une observation précise à une pièce identifiable. Elle indique le poste discuté, la somme proposée, la conséquence oubliée et le document qui l’établit.
- Repérez la date de consolidation retenue dans le rapport.
- Comparez les postes médicaux avec les prescriptions et factures.
- Recherchez les périodes d’aide humaine, d’arrêt ou de reprise aménagée.
- Distinguiez les provisions déjà reçues du solde proposé.
- Notez les réserves et exclusions inscrites dans le projet d’accord.
Avant d’accepter une offre, vérifiez son détail et ses conséquences, et demandez conseil si vous contestez l’évaluation ou si votre état évolue.
Que se passe-t-il si le véhicule est inconnu, non assuré ou situé à l’étranger ?
La fuite du conducteur, l’absence d’assurance ou l’accident survenu hors de France déplacent le raisonnement vers l’identification du responsable, le lieu de l’accident et le mécanisme de garantie applicable. Le FGAO peut intervenir dans certaines situations, mais son intervention dépend de conditions précises liées au véhicule, au territoire et au dommage.
Vérifiez d’abord si le véhicule est identifié et assuré, puis distinguez la fuite, le défaut d’assurance et l’impossibilité de retrouver le responsable.
Un véhicule non identifié ne constitue pas une simple absence de numéro dans le constat. Il faut établir les circonstances, rechercher les témoins et conserver les éléments permettant de relier l’accident à un véhicule déterminé, même lorsque le conducteur a quitté les lieux.
Le FGAO n’est pas une garantie automatique pour toute victime d’un accident. Son intervention répond à un périmètre légal et à des conditions propres au dommage invoqué. Une victime blessée ne se trouve pas dans la même situation qu’une personne réclamant uniquement la réparation d’un bien.
Pour un accident survenu en France, le régime Badinter constitue le cadre de référence lorsque ses conditions d’application sont réunies. Pour un accident à l’étranger, la loi du lieu de l’accident est généralement retenue. Une exception concerne l’accident impliquant deux véhicules immatriculés dans le même pays, auquel cas la loi de ce pays peut s’appliquer.
Cette règle concerne aussi la victime non résidente et le véhicule étranger. La nationalité de la victime ne suffit pas à imposer la loi française. Le lieu de l’accident, l’immatriculation des véhicules et les conventions internationales applicables doivent être examinés ensemble.
La nationalité de la victime ne remplace jamais l’analyse du lieu de l’accident et de l’immatriculation des véhicules.
Pourtant, le cas d’un accident dans un État tiers situé hors de l’Espace économique européen, hors dispositif de carte verte et hors Suisse appelle une analyse propre du droit de l’État où l’accident s’est produit.
Sources juridiques et points de contrôle du dossier
La loi n° 85-677 du 5 juillet 1985 fournit le socle du régime Badinter, tandis que le Code des assurances encadre notamment la présentation de l’offre. Les articles 1 à 5, 12 et 38 de la loi répondent à des questions différentes et doivent rester séparés dans l’analyse.
Vérifiez les faits établis avant de tirer une conclusion sur votre droit à indemnisation.
La version officielle de la loi figure sur Légifrance. L’article 1 délimite le champ du régime. L’article 2 écarte la force majeure et le fait d’un tiers comme moyens opposables aux victimes, y compris aux conducteurs. Les articles 3 à 5 traitent respectivement des non-conducteurs, des conducteurs et des dommages matériels.
Le dossier doit également distinguer ce qui relève du texte légal, du contrat d’assurance et de la pratique de gestion. Un délai de déclaration prévu par une police ne modifie pas le délai légal d’offre. Une convention entre assureurs ne réduit pas les droits que la loi accorde directement à la victime.
Les proches peuvent aussi subir des conséquences propres lorsqu’un accident entraîne un décès ou des répercussions graves sur la vie familiale. Ces préjudices indirects ne se confondent pas avec ceux de la victime directe et nécessitent des justificatifs distincts.
Points clés
- 📘 La loi Badinter organise un régime spécial pour les accidents impliquant un véhicule terrestre à moteur.
- 👥 Le conducteur et le non-conducteur ne subissent pas les mêmes effets en cas de faute.
- 🩺 Les blessures doivent être évaluées à partir de l’état médical et des conséquences quotidiennes.
- 📑 Une provision ne doit pas être confondue avec un règlement définitif.
- 🔎 Une offre se contrôle poste par poste, avec les réserves et les justificatifs.
Vos questions
Les réponses suivantes concernent des situations particulières qui ne se résument pas au calcul d’une offre ou à la qualification habituelle d’un accident.
Vérifiez que la situation particulière décrite correspond bien aux faits de votre dossier avant d’en tirer une conséquence juridique.
Un accident causé par un animal relève-t-il automatiquement de la loi Badinter ?
Non. La présence d’un animal ne suffit pas à faire entrer l’accident dans le régime Badinter. Il faut établir l’implication d’un véhicule terrestre à moteur et distinguer le rôle du véhicule de celui de l’animal.
Une victime peut-elle renoncer à une offre déjà acceptée ?
Une acceptation peut produire des effets importants sur les postes réglés et sur les contestations ultérieures. La portée exacte dépend du document signé, de sa qualification et des règles applicables à la transaction.
Un accident survenu dans un parking privé relève-t-il toujours de la loi Badinter ?
Le caractère privé du parking ne suffit pas à écarter le régime. Il faut examiner la circulation du véhicule, la configuration des lieux et les circonstances précises de l’accident.