Votre assureur vous demande déjà un constat après un accident à vélo ou en trottinette ? Documentez les faits, recueillez les coordonnées des témoins et prenez des photos ; s’il y a un tiers ou des blessés, échangez les coordonnées utiles et contactez les forces de l’ordre si nécessaire. Le constat aide à établir les circonstances, sans être obligatoire dans toutes les collisions. Prévenez votre assureur et vérifiez les garanties applicables au véhicule.
La suite dépend notamment de la présence d’un véhicule motorisé, du type d’engin et des dommages subis. Une chute seul, une collision entre cyclistes et un choc avec une voiture ne conduisent pas automatiquement aux mêmes démarches d’indemnisation. Gardez les justificatifs dès le départ : les circonstances et les conséquences documentées pèseront dans l’examen du dossier.
| 📸 | Preuves : photographiez les lieux et les dégâts depuis un endroit sûr. |
| 🧍 | Témoins : notez leurs coordonnées et ce qu’ils ont observé. |
| 📝 | Constat : proposez de consigner les faits, sans le présenter comme toujours obligatoire. |
| 🚲 | Véhicule : distinguez vélo classique, VAE conforme, speedbike et trottinette électrique. |
| ⚖️ | Indemnisation : le régime dépend du véhicule impliqué, des responsabilités et du préjudice. |
| 📄 | Contrat : vérifiez les garanties et le délai de déclaration prévus par votre assurance. |
Que faire immédiatement après un accident à vélo ou en trottinette ?
En cas d’accident, commencez par vous mettre en sécurité et par faire intervenir les secours si quelqu’un est blessé ou en danger. Ensuite, conservez les éléments qui décrivent les circonstances, identifiez les personnes impliquées et informez votre assureur. Ces premières démarches permettent de garder une trace exploitable, même si les responsabilités restent à établir.
Si quelqu’un est blessé ou en danger, mettez-vous à l’abri, ne le touchez pas tant que le danger persiste, appelez les secours et faites-le orienter vers un professionnel de santé.
Depuis un endroit sûr, photographiez les lieux et les dégâts, notez les circonstances et recueillez les coordonnées des témoins. Avec un tiers impliqué, échangez vos coordonnées et contactez les forces de l’ordre si nécessaire, notamment si les faits ne peuvent pas être clarifiés sur place. Un refus de communiquer ou des versions incompatibles justifient de demander de l’aide plutôt que de chercher à régler le différend au bord de la route.
Pourtant, un constat rempli rapidement peut omettre un élément important. Proposez-en un pour consigner les faits, mais ne le présentez pas comme obligatoire dans toutes les collisions entre vélos ou trottinettes. Décrivez les positions et les directions avec précision. Si vous n’êtes pas d’accord avec une mention, exprimez votre réserve avant de signer et conservez une copie.
La déclaration à l’assureur suit le délai prévu au contrat. L’article L. 113-2 du Code des assurances prévoit que ce délai ne peut pas être inférieur à cinq jours ouvrés. Transmettez les éléments disponibles sans attendre d’avoir reconstitué chaque détail, puis complétez le dossier si des pièces manquent. Gardez une preuve de vos échanges et de l’envoi des documents.
Un croquis lisible et des photos prises à distance peuvent éclairer des versions qui s’opposent.
Après une chute sans tiers identifié, documentez aussi les dégâts matériels et corporels, puis prévenez votre assureur. Conservez les pièces qui retracent les conséquences : factures de réparation, justificatifs de dépenses et documents médicaux remis par les professionnels qui vous prennent en charge. Un témoin d’une chute peut également aider à établir les circonstances.
Quel régime s’applique selon le véhicule impliqué ?
La présence d’un véhicule terrestre à moteur peut modifier le cadre juridique de l’indemnisation. La loi du 5 juillet 1985, dite loi Badinter, concerne les accidents de la circulation impliquant un tel véhicule, sous réserve de ses conditions d’application. Une collision entre usagers non motorisés ou une chute seule relève d’une analyse différente.
| Situation | Cadre à examiner | Point de vigilance |
|---|---|---|
| Collision avec une voiture ou une moto | Loi Badinter, si ses conditions sont réunies | Le rôle de la victime et la nature du dommage comptent. |
| Accident entre cyclistes ou avec un piéton | Responsabilité civile de droit commun | Les faits et les responsabilités doivent être établis. |
| Chute sans tiers identifié | Garanties personnelles et contrats d’assurance | Il faut documenter l’accident et vérifier les garanties souscrites. |
| Collision avec un véhicule motorisé non assuré ou inconnu | Intervention possible du FGAO | Le Fonds intervient sous conditions et à titre subsidiaire. |
Ainsi, une voiture impliquée ne suffit pas à fixer à elle seule le montant ou l’issue d’une demande. Pour une victime non conductrice blessée dans un accident relevant de la loi Badinter, la faute n’écarte en principe l’indemnisation corporelle que dans les conditions strictes prévues par l’article 3. Les dommages matériels suivent une protection distincte : l’article 5 prévoit que la faute de la victime peut limiter ou exclure leur indemnisation.
Les collisions entre cyclistes, ou entre un cycliste et un piéton sans véhicule motorisé impliqué, relèvent du droit commun, notamment des articles 1240 à 1242 du Code civil. Il faut alors examiner les gestes de chacun et les éléments disponibles, comme les témoignages, le constat ou les images. Les responsabilités ne se déduisent pas du seul fait qu’un usager a été blessé.
La chute sans tiers appelle d’autres garanties.
Pourtant, le FGAO peut indemniser les victimes lorsque le responsable d’un accident de la circulation est inconnu ou non assuré. Son intervention concerne notamment les accidents survenus en France et suppose que la victime ne reçoive aucune indemnisation, ou seulement une indemnisation partielle, du responsable identifié ou d’un assureur. Le Fonds ne remplace pas automatiquement une garantie personnelle lorsque personne d’autre n’est impliqué.
Le FGAO concerne le responsable d’un accident impliquant un véhicule motorisé, pas toute chute inexpliquée à vélo.
Comment distinguer blessures, dégâts matériels et garanties ?
Les blessures et les dommages au vélo ou à la trottinette constituent des postes différents. Un dossier peut comprendre des conséquences corporelles, des frais justifiés et des dégâts matériels, mais chaque poste doit être documenté et rattaché au régime ou à la garantie pertinente. Une offre doit donc être comparée aux préjudices effectivement établis, pas seulement à un montant global.
Une facture de réparation décrit le coût des travaux prévus ou réalisés ; elle ne documente pas, à elle seule, les conséquences physiques de l’accident. De même, les pièces médicales et les justificatifs d’aide reçue au quotidien peuvent apporter des informations distinctes sur les blessures et leurs effets. Classez les documents par date et conservez les originaux.
Pourtant, l’offre peut laisser de côté une assistance quotidienne déjà documentée ou des frais liés à l’accident. Demandez quel poste correspond à chaque somme proposée et quels éléments ont été retenus pour l’évaluer. Si les séquelles ne sont pas stabilisées, distinguez une provision, qui constitue un versement avant l’évaluation définitive, du règlement qui clôt le dossier.
Ne signez pas un règlement définitif avant d’avoir vérifié les réserves et les postes chiffrés. Si les conclusions médicales ou l’évaluation sont contestées, demandez les éléments utilisés et étudiez la possibilité d’une expertise contradictoire. Une signature peut avoir des conséquences importantes ; faites examiner les termes du document si vous ne comprenez pas sa portée.
Un article sur l’indemnisation des blessures en trottinette peut compléter ces repères sur les préjudices corporels. Il ne remplace pas la lecture de votre contrat ni l’examen des circonstances propres à l’accident.
Sans tiers responsable identifié, regardez aussi les garanties individuelles accident ou garantie des accidents de la vie. Elles peuvent prévoir une indemnisation selon leurs conditions, leurs exclusions et les dommages couverts. Vérifiez la définition de l’accident, les formalités de déclaration et les pièces exigées dans votre contrat. Si les conditions ne sont pas réunies, cette garantie ne donnera pas nécessairement lieu à un versement.
Quelle assurance selon le vélo ou la trottinette ?
En France, le vélo classique et le vélo à assistance électrique conforme à sa définition ne nécessitent pas d’assurance responsabilité civile obligatoire. En revanche, une trottinette électrique et un vélo électrique relevant de la catégorie des cyclomoteurs sont soumis à cette obligation. La catégorie exacte de l’engin compte davantage que son appellation commerciale.
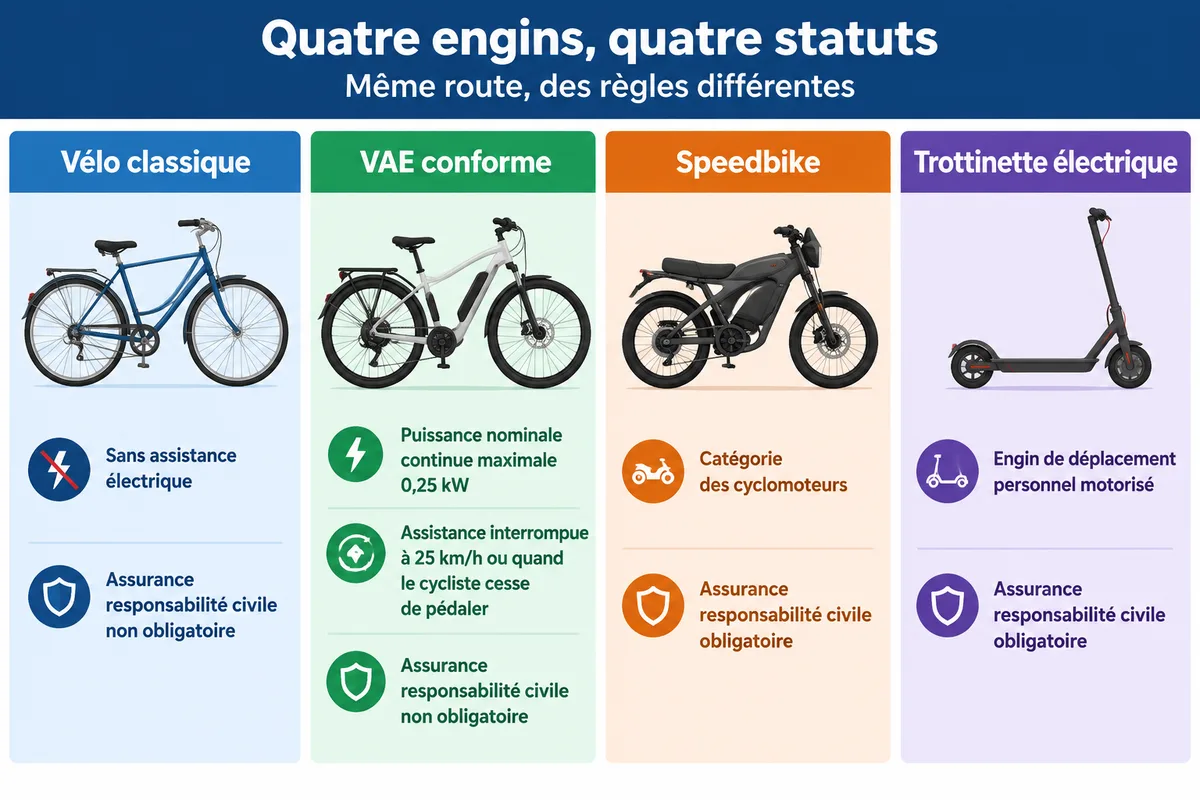
Vérifiez la catégorie de votre véhicule et les garanties de votre contrat.
| Véhicule | Caractéristiques utiles | Assurance responsabilité civile |
|---|---|---|
| Vélo classique | Sans assistance électrique | Pas d’obligation spécifique indiquée pour circuler |
| VAE conforme | Puissance nominale continue maximale de 0,25 kW ; assistance interrompue à 25 km/h ou quand le cycliste cesse de pédaler | Pas d’obligation spécifique |
| Speedbike | Vélo électrique relevant de la catégorie des cyclomoteurs | Obligatoire |
| Trottinette électrique | Engin de déplacement personnel motorisé | Obligatoire |
La fiche Service-Public sur l’assurance vélo et trottinette distingue ces catégories. Un engin modifié ou dépassant les caractéristiques prévues pour sa catégorie peut relever d’une autre qualification. Pour une trottinette électrique dépassant 25 km/h ou débridée, la requalification en cyclomoteur peut notamment se poser.
Ainsi, l’assurance habitation ne doit pas être présumée suffisante pour tous les usages. Vérifiez si votre contrat couvre votre responsabilité civile, les dommages corporels et matériels, ainsi que le véhicule utilisé. Une garantie de responsabilité civile ne correspond pas nécessairement à une garantie personnelle couvrant vos propres blessures.
Un accident sur le trajet domicile-travail doit également être signalé à l’employeur et à l’organisme d’assurance maladie pour faire examiner sa reconnaissance comme accident de trajet ou accident du travail. Le trajet effectué et les circonstances comptent. Conservez les justificatifs et demandez quelle procédure s’applique à votre situation, sans confondre ce dossier avec la demande d’indemnisation adressée à un tiers ou à un assureur.
Les points à garder en tête
Les démarches utiles commencent par la sécurité et la conservation des preuves. Le régime d’indemnisation dépend ensuite du véhicule impliqué, des responsabilités et des garanties mobilisables.
Vérifiez les réserves avant toute signature.
- 📸 Photographiez les lieux et les dégâts depuis un endroit sûr.
- 📝 Un constat aide à décrire les faits, sans être obligatoire dans toutes les collisions.
- ⚖️ La loi Badinter concerne les accidents de circulation impliquant un véhicule terrestre à moteur, sous conditions.
- 🚲 Le vélo classique, le VAE conforme, le speedbike et la trottinette n’ont pas les mêmes obligations d’assurance.
- 📄 Comparez l’offre aux préjudices documentés et aux pièces manquantes.
Pourtant, la catégorie du véhicule ou l’existence d’un contrat ne suffit pas à établir la responsabilité. Les circonstances et les garanties doivent être examinées ensemble, poste par poste.
Questions fréquentes
Un accident peut laisser des questions pratiques même après les premières démarches. Les réponses ci-dessous portent sur des situations particulières qui ne déterminent pas à elles seules la responsabilité ni le montant d’une indemnisation.
Vérifiez les réserves.
Ainsi, conservez une trace écrite de vos démarches et des documents transmis.
Que faire si l’autre personne refuse de signer le constat ?
Notez les coordonnées disponibles et les faits observés, sans tenter de forcer une signature. Photographiez les lieux depuis un endroit sûr, recueillez les coordonnées des témoins et signalez le désaccord à votre assureur. Si les faits ne peuvent pas être clarifiés sur place, contactez les forces de l’ordre si nécessaire.
Que faire si des douleurs apparaissent après l’accident ?
Faites évaluer votre état par un professionnel de santé et conservez les documents qui décrivent la prise en charge. Informez votre assureur de l’évolution du dossier et transmettez les justificatifs utiles. Évitez de conclure vous-même que l’accident est sans conséquence sur la seule base de l’absence de douleur immédiate.
Un vélo emprunté peut-il être couvert par mon assurance ?
La réponse dépend des garanties souscrites, de la personne assurée et des conditions d’utilisation du vélo. Consultez les clauses sur la responsabilité civile, les biens confiés et les exclusions, puis demandez une réponse écrite à l’assureur si elles ne sont pas claires. Avant de signer un accord ou une quittance, vérifiez les réserves et les postes de préjudice qui restent à examiner.