Votre assureur peut-il vous indemniser après un délit de fuite, ou faut-il saisir le FGAO ? Le Fonds de garantie des assurances obligatoires de dommages peut intervenir lorsqu’un accident de la circulation a été causé par un conducteur en fuite ou non identifié, sous réserve des conditions légales et des éléments du dossier. Les préjudices concernés et les délais applicables doivent être examinés séparément.
Un conducteur qui quitte les lieux, un auteur qui reste inconnu et un conducteur identifié mais non assuré correspondent à des situations différentes. Cette distinction influe sur l’interlocuteur à saisir et sur les pièces à réunir. Pour une victime blessée, la consolidation médicale et les conséquences qui persistent comptent aussi dans l’évaluation du préjudice.
| Repère | À savoir |
|---|---|
| 🚗 | Situation : fuite, auteur inconnu et conducteur non assuré ne désignent pas la même chose. |
| 🛟 | Urgence : protégez les personnes et appelez les secours si quelqu’un est blessé. |
| 📝 | Preuves : plainte, témoignages, photographies et pièces médicales peuvent étayer le dossier. |
| 🛡️ | Assurance : déclarez l’accident à votre assureur et examinez les garanties de votre contrat. |
| ⚖️ | Préjudices : les dommages corporels et matériels ne relèvent pas toujours du même périmètre. |
| ⏳ | Délais : déclaration d’assurance, saisine du FGAO et action corporelle ont des points de départ distincts. |
Qui peut relever du FGAO après un délit de fuite ?
Le FGAO peut être concerné si un accident de la circulation implique un responsable inconnu ou un conducteur non assuré. La fuite décrit le comportement du conducteur ; l’absence d’identification décrit ce que l’enquête a établi. L’un n’entraîne pas automatiquement l’autre.
Vérifiez d’abord si l’auteur a été identifié et si son véhicule est assuré. Ainsi, vous orientez la demande vers le bon interlocuteur au lieu de traiter toutes les situations comme un dossier identique.
Un conducteur qui ne s’arrête pas pour échapper à sa responsabilité peut relever du délit de fuite, même s’il est retrouvé ensuite. À l’inverse, une victime peut ignorer l’identité de l’auteur sans que les circonstances permettent, à elles seules, de caractériser cette infraction. Le comportement du conducteur et son identification sont donc deux questions distinctes.
Une plaque partielle peut orienter les recherches, mais ne remplace pas le récit précis des faits.
Le FGAO a été créé en 1951. Sa mission comprend notamment l’indemnisation de victimes d’accidents causés par des responsables inconnus ou non assurés, comme l’indique sa page consacrée à ses missions.
Le conducteur identifié mais non assuré constitue un cas différent de celui dont l’identité reste inconnue. Le dossier doit préciser ce qui est connu sur le conducteur, le véhicule et l’assurance ; l’organisme compétent et les conditions de prise en charge peuvent varier selon ces éléments.
Quelles démarches et quelles preuves réunir après la fuite ?
Après l’accident, la priorité est la sécurité, puis le signalement des faits et la conservation des preuves. Si une personne est blessée, mettez-vous à l’abri, appelez les secours et ne la déplacez pas, sauf danger immédiat. La collecte d’éléments ne doit jamais retarder les soins.
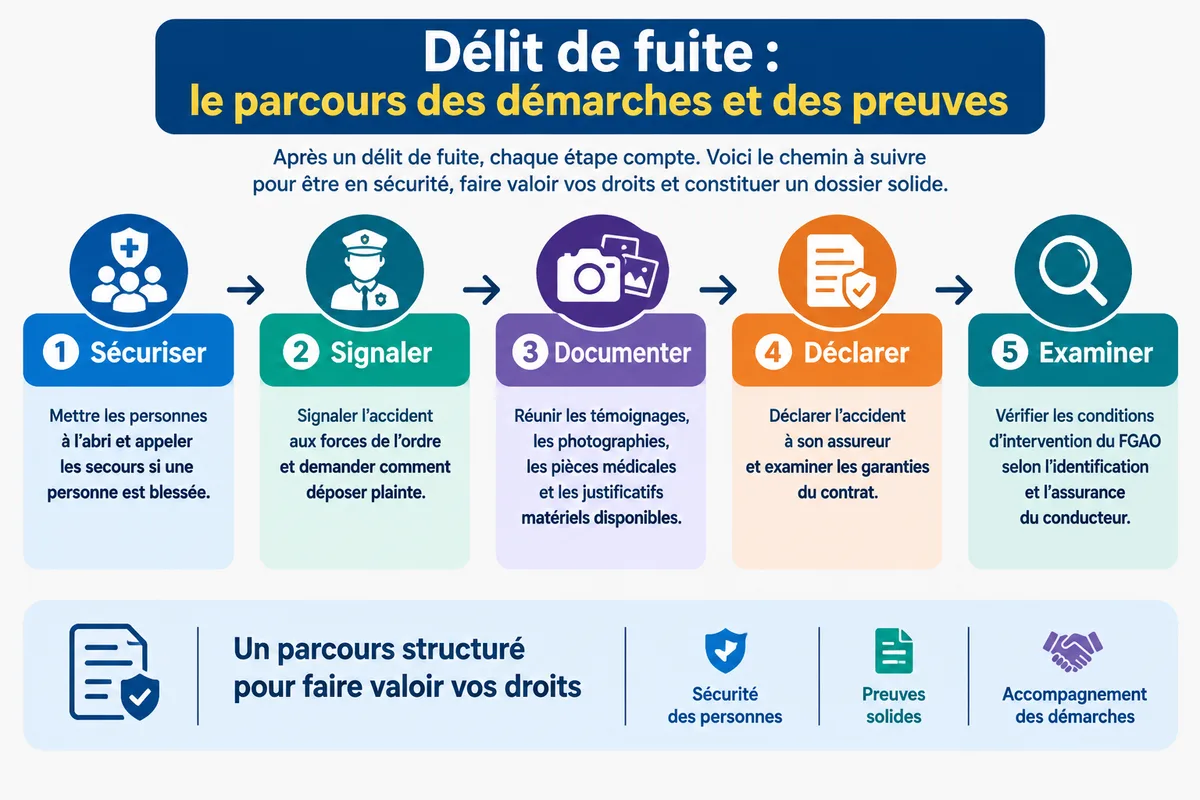
Vérifiez que les faits ont été signalés aux forces de l’ordre, demandez comment déposer plainte et recueillez les coordonnées des témoins ainsi que les preuves disponibles. Ne poursuivez pas le conducteur en fuite. Notez les détails utiles sans vous exposer, puis transmettez-les aux autorités.
Une description datée et précise vaut mieux qu’un souvenir reconstruit plusieurs jours après.
Pourtant, l’absence d’immatriculation complète ou de procès-verbal immédiat n’interdit pas de rassembler d’autres éléments. Conservez les photographies de la scène et des dégâts, les coordonnées des témoins, les échanges avec les autorités et les documents médicaux. Notez l’heure, le lieu et le sens de circulation dès que vous le pouvez. Si des caméras ont pu filmer l’accident, signalez rapidement leur emplacement aux enquêteurs ou aux forces de l’ordre. Vous ne pouvez pas présumer que les images seront encore disponibles.
- Gardez les références du dépôt de plainte et les documents remis par les autorités.
- Rassemblez les certificats, comptes rendus et justificatifs liés aux blessures et aux soins.
- Conservez les factures et justificatifs des dommages matériels.
- Demandez aux témoins leurs coordonnées et, si possible, une description écrite des faits.
Déclarez aussi l’accident à votre assureur et vérifiez le rôle de votre contrat avant de solliciter le FGAO. Votre assurance peut comporter des garanties utiles ; elle ne remplace pas automatiquement l’examen des conditions d’intervention du Fonds.
Quels préjudices et quelles garanties examiner ?
Pour un accident causé par un auteur inconnu, les dommages corporels et matériels ne sont pas traités de la même manière. Le Code des assurances, article L. 421-1, prévoit la prise en charge des dommages corporels ; les dommages matériels ne sont indemnisables que si l’accident a aussi causé une atteinte à la personne.
Vérifiez auprès des sources officielles les conditions d’intervention du FGAO et le traitement distinct des dommages corporels et matériels. La fiche de Service-Public sur l’indemnisation par le Fonds et la page des missions du FGAO présentent les voies à examiner.
Si l’auteur reste inconnu et que l’accident n’a causé que des dégâts matériels, la condition indiquée pour l’indemnisation par le FGAO n’est pas remplie. Un autre scénario, par exemple un conducteur identifié mais non assuré, doit être évalué selon ses propres critères ; ne transposez pas mécaniquement la règle de l’auteur inconnu.
Pour les blessures, les pièces médicales aident à documenter les soins et les conséquences dans la vie quotidienne. La consolidation correspond au moment où l’état est considéré comme stabilisé pour l’évaluation du dommage, même si des séquelles ou des besoins persistent. Une expertise médicale contradictoire peut être pertinente lorsqu’un désaccord porte sur les séquelles ou les postes de préjudice retenus.
La victime doit aussi comparer les sommes réclamées ou proposées avec les conséquences effectivement documentées. Une aide humaine, des frais justifiés ou des répercussions durables doivent être étayés par des éléments précis, pas seulement mentionnés dans un courrier.
Ainsi, le FGAO complète les assurances obligatoires existantes au lieu de les remplacer. Service-Public précise qu’il intervient lorsque le responsable identifié ou un assureur n’indemnise pas la victime, en totalité ou en partie. Déclarez donc le sinistre à votre assureur et indiquez les sommes déjà reçues ; les informations disponibles ici ne permettent pas de décrire une règle unique de déduction applicable à chaque garantie.
Un accident à l’étranger exige un examen distinct. La page du FGAO consacrée aux accidents à l’étranger inclut le cas d’un responsable inconnu, notamment après un délit de fuite. Service-Public mentionne notamment une victime résidant habituellement en France et un accident survenu dans un pays membre du système de la carte verte. Parmi les conditions indiquées figurent aussi l’absence de représentant en France désigné par l’assureur du responsable, ou l’absence de réponse motivée de cet assureur dans les trois mois suivant la demande. La situation exacte et les autres conditions doivent être contrôlées dans les informations officielles applicables au dossier.
Quels délais respecter et comment répondre à une offre ?
Plusieurs délais peuvent concerner un même accident, mais ils ne régissent pas la même démarche. La déclaration à l’assurance, la demande adressée au FGAO et une action en responsabilité pour préjudice corporel ont des objets et des points de départ distincts. Les confondre peut fragiliser le dossier.
Vérifiez séparément le délai de saisine du FGAO et la prescription d’une action pour préjudice corporel. Si un refus ou un délai est contesté, demandez conseil sans attendre.
| Démarche | Délai indiqué | Point de départ et portée |
|---|---|---|
| Déclaration à l’assureur | Au moins cinq jours ouvrés | Délai légal minimal prévu par l’article L. 113-2, 4° du Code des assurances ; vérifiez aussi le délai de votre contrat. |
| Saisine du FGAO si l’auteur est inconnu | Trois ans | À compter de l’accident, selon l’article R. 421-12 du Code des assurances. |
| Saisine du FGAO après saisine d’une juridiction | Un an | À compter de la décision définitive, selon l’article R. 421-12 du Code des assurances. |
| Action liée à un préjudice corporel | Dix ans | À compter de la consolidation pour la prescription de l’action en responsabilité corporelle ; ce délai n’est pas celui de la saisine du FGAO. |
Ces repères juridiques sont présentés au 21 octobre 2026. Ils ne rendent pas les délais interchangeables : le délai de trois ans concerne la saisine du Fonds dans le cas indiqué, tandis que celui de dix ans vise une action liée à un préjudice corporel et part de la consolidation.
Une plainte, une déclaration à l’assureur et une demande au FGAO sont des démarches distinctes. Conservez la preuve de chacune. Le Code des assurances fixe le délai minimal de déclaration mentionné dans le tableau, mais le contrat peut préciser les modalités pratiques à respecter.
Une offre reçue ne remet pas à zéro un délai déjà engagé.
En cas de refus fondé sur des preuves jugées insuffisantes, complétez le dossier avec les éléments qui manquent et demandez les motifs précis par écrit. Un désaccord sur l’évaluation des séquelles peut justifier une contre-expertise par l’intermédiaire d’un médecin-conseil indépendant. Si l’offre laisse de côté une assistance quotidienne documentée ou une conséquence médicale étayée, confrontez chaque poste aux justificatifs.
Un désaccord persistant peut être porté devant un juge. L’accompagnement d’un avocat peut aider à examiner les délais, les pièces et la portée d’une offre, notamment lorsque l’évaluation du préjudice corporel ou la consolidation est contestée.
Les repères à garder
Un dossier de délit de fuite se construit à partir des circonstances, des preuves et des conséquences documentées. La fuite, l’absence d’identification et le défaut d’assurance appellent des vérifications distinctes.
Vérifiez les réserves avant toute acceptation.
- 🚑 Protégez les personnes et alertez les secours en cas de blessure.
- 📂 Conservez les preuves, les témoignages et les pièces médicales.
- 🛡️ Déclarez l’accident à votre assureur et examinez les garanties du contrat.
- ⏳ Distinguez les délais de déclaration, de saisine du FGAO et d’action corporelle.
Une offre doit être rapprochée des préjudices documentés. Une provision et un règlement définitif n’ont pas la même portée.
Revenez aux pièces manquantes. Faites préciser les postes retenus, les sommes déjà versées et les réserves écrites dans le document proposé.
Questions fréquentes
Le statut de passager, l’absence de témoin ou la stabilisation médicale soulèvent des questions particulières. Les réponses ci-dessous ne remplacent pas l’examen des circonstances, mais permettent d’identifier les éléments à faire apparaître dans le dossier.
Vérifiez les réserves et gardez une trace écrite des démarches effectuées.
Un dossier solide repose sur des faits datés et des justificatifs lisibles. Aucun élément isolé ne règle à lui seul toutes les questions d’indemnisation.
Pour une victime blessée, les conséquences peuvent évoluer jusqu’à la consolidation. Pour les autres démarches, les dates de plainte, de déclaration et de saisine doivent rester identifiables.
Les témoins sont utiles, mais ils ne sont pas les seules sources de preuve. Les documents médicaux et matériels complètent le récit de l’accident.
La réponse finale doit rester attachée aux faits propres au dossier.
Un passager blessé peut-il demander une indemnisation au FGAO ?
Le fait d’être passager ne suffit pas, à lui seul, à écarter une demande. Il faut documenter l’accident, les blessures et le statut du conducteur ou du véhicule impliqué, puis vérifier les conditions d’intervention applicables.
Que faire si personne n’a vu l’accident ?
Rassemblez les éléments disponibles : photos, traces matérielles, documents médicaux et signalements transmis aux autorités. L’absence de témoin n’efface pas ces pièces, mais leur portée dépend de ce qu’elles établissent concrètement.
La consolidation signifie-t-elle que toutes les conséquences ont disparu ?
Non. Elle marque la stabilisation de l’état retenue pour évaluer le préjudice ; des séquelles et des besoins peuvent demeurer. Avant de signer une offre, vérifiez que les conséquences documentées et les réserves sont prises en compte.