Que doit faire l’assureur lorsqu’il vous adresse une proposition d’indemnisation ? Une offre de l’assureur se compare aux préjudices concernés, aux justificatifs disponibles et aux conditions applicables. Pour les dommages corporels après un accident de la circulation, l’acceptation exige un examen précis des postes indemnisés, des délais et de la situation médicale retenue.
Une somme globale ne permet pas, à elle seule, de mesurer la qualité de la proposition. Une assistance quotidienne absente, une perte de revenus incomplète ou une consolidation prématurée peuvent réduire fortement la portée du règlement. Le contexte compte aussi : une offre liée à un accident corporel de la circulation relève d’un régime différent d’une proposition concernant un dégât matériel, un sinistre habitation ou une garantie contractuelle.
| 📌 | Nature : proposition d’indemnisation adressée par l’assureur après l’évaluation d’un sinistre. |
| 🧾 | Contrôle prioritaire : rapprocher chaque poste de préjudice des pièces médicales, financières et professionnelles. |
| 🩺 | État médical : distinguer une offre provisionnelle d’un règlement définitif après consolidation. |
| ⏱️ | Délais : après un accident corporel de la circulation, les points de départ diffèrent selon la situation. |
| ✉️ | Réponse : accepter, demander une révision ou contester par écrit avec des pièces reliées à chaque demande. |
| ⚖️ | Retard : une offre tardive peut entraîner des intérêts au double du taux légal dans les conditions prévues par le Code des assurances. |
Que signifie une offre d’indemnisation de l’assureur ?
Une offre d’indemnisation présente les sommes que l’assureur propose pour réparer des préjudices identifiés. Sa portée dépend du sinistre, de la garantie mobilisée, des informations reçues et du caractère provisionnel, partiel ou définitif de la proposition. Dans un accident corporel de la circulation, l’offre doit être lue poste par poste, avec une attention particulière portée aux réserves.
Une offre provisionnelle avance une indemnisation avant la stabilisation complète de l’état de santé. Elle peut concerner les dépenses déjà établies alors que certaines séquelles restent en cours d’évaluation. Une offre partielle traite uniquement les postes ou éléments connus dans le dossier. Une offre définitive vise un règlement global lorsque les conséquences médicales peuvent être évaluées.
Vérifiez la nature exacte de la proposition dans son intitulé, son dispositif et ses réserves écrites. Une mention de provision, d’acompte, de règlement partiel ou de transaction ne produit pas la même conséquence pour la suite du dossier.
Pourtant, le montant total placé en première page ne suffit jamais à identifier les postes effectivement indemnisés. L’offre peut distinguer les souffrances endurées, le déficit fonctionnel, les frais d’assistance ou les pertes professionnelles, puis exclure certaines conséquences sans les chiffrer.
Les règles exposées ici concernent principalement les dommages corporels consécutifs à un accident de la circulation en France. Elles ne s’étendent pas automatiquement à une assurance habitation, à une garantie accidents de la vie, à un contrat de prévoyance ou à un sinistre matériel.
Le régime de la loi du 5 juillet 1985 s’inscrit dans le cadre des accidents de la circulation. Un accident impliquant un véhicule terrestre à moteur peut relever de ce régime lorsque ses conditions d’application sont réunies, tandis qu’un autre événement obéit à des règles différentes.
Que vérifier dans l’offre avant de l’accepter ?
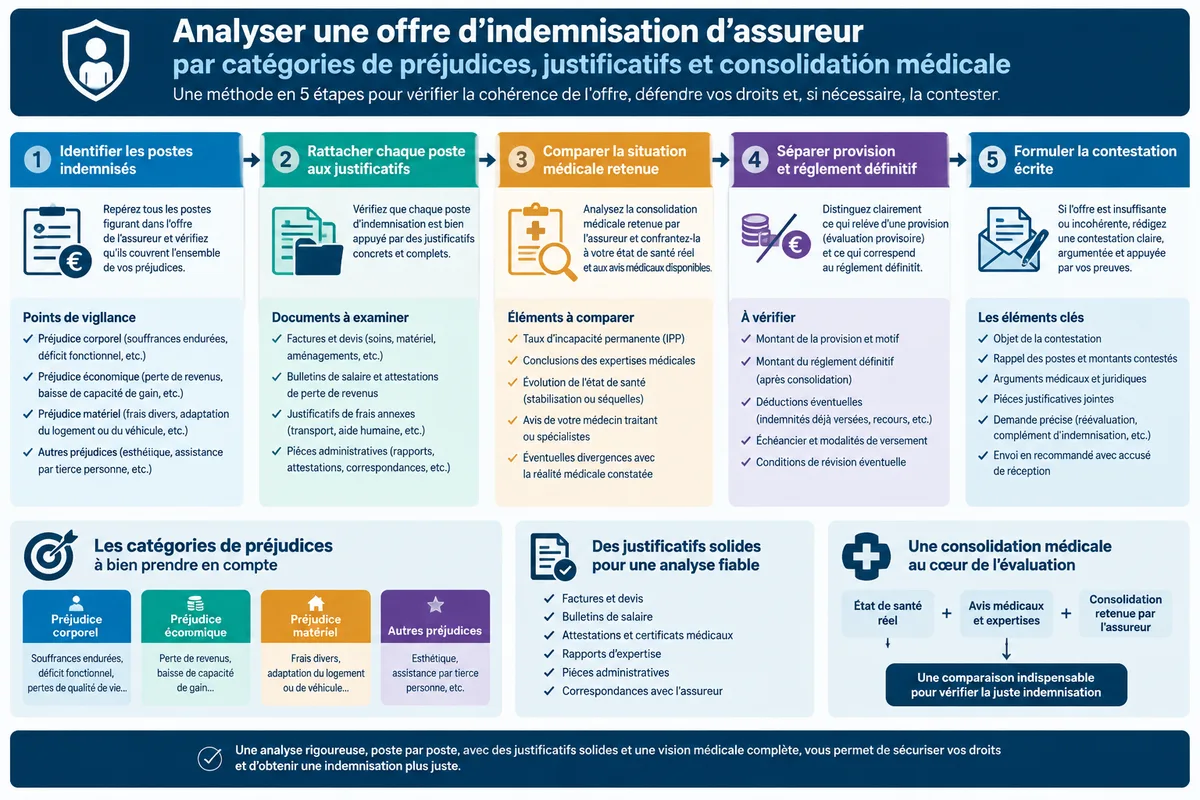
Avant toute acceptation, comparez les postes mentionnés, les montants retenus, les postes absents et la situation médicale utilisée pour calculer l’indemnisation. Une offre cohérente doit permettre de comprendre ce qui est payé, ce qui reste réservé et ce que l’assureur considère comme définitivement réglé. L’absence d’une conséquence documentée appelle une demande précise.
Vérifiez le tableau de l’offre ligne après ligne, puis classez les justificatifs selon le poste concerné. Les certificats médicaux établissent les atteintes et leur évolution. Les factures établissent les frais. Les bulletins de salaire, avis d’arrêt de travail et attestations professionnelles documentent les pertes économiques.
- Préjudices médicaux : certificats, comptes rendus, ordonnances, prescriptions et rapports d’expertise.
- Assistance : attestations décrivant les tâches réalisées, leur fréquence et la période concernée.
- Pertes professionnelles : justificatifs de revenus, arrêts, changement de poste ou impossibilité de reprendre une activité.
- Frais : factures, tickets, déplacements, équipements et dépenses engagées à cause de l’accident.
- Préjudices futurs : besoins prévisibles, aménagements, soins ou assistance établis par des éléments médicaux.
L’offre omet votre assistance quotidienne documentée ? Écrivez le poste absent, la période concernée et la pièce qui établit le besoin. Une demande ainsi formulée donne à l’assureur un point précis à accepter, discuter ou motiver.
Ainsi, la consolidation mérite une attention particulière. Elle correspond à la stabilisation de l’état de santé et permet d’évaluer les séquelles persistantes. Une offre définitive fondée sur une évolution médicale inachevée peut figer trop tôt l’analyse de certains préjudices.
Vérifiez la concordance entre le rapport médical, la date de consolidation retenue et les postes évalués. Si votre état n’est pas consolidé ou si des préjudices sont mal documentés, demandez conseil à un professionnel avant d’accepter une offre définitive.
Faut-il accepter, refuser ou négocier l’offre ?
Accepter convient lorsque les postes indemnisés correspondent réellement aux conséquences établies et que la portée juridique du document est comprise. Refuser ou négocier s’impose lorsqu’un poste important manque, qu’une réserve est imprécise ou que le montant repose sur une évaluation médicale contestée. Une décision ne se prend donc pas sur le seul chiffre final.
Une offre élevée peut rester incomplète. Une victime qui accepte sans relever une omission risque de rendre plus difficile la réparation ultérieure du poste concerné, surtout lorsque le document organise une transaction définitive.
Vérifiez les effets juridiques de l’acceptation avant de retourner le document signé. Une transaction d’indemnisation peut ouvrir un délai de rétractation de quinze jours à compter de sa conclusion, selon l’article L. 211-16 du Code des assurances, mais ce délai ne transforme pas toute simple proposition en engagement réversible.
La négociation doit isoler chaque désaccord. Un chiffrage trop bas appelle une contre-proposition financière. Une pièce absente appelle sa transmission. Une contestation médicale appelle une discussion d’expertise, pas seulement une demande de hausse du montant.
Pourtant, négocier ne signifie pas renoncer à ses droits en échange d’une réponse rapide. Le courrier doit rappeler le poste concerné, le montant proposé, le montant demandé, la pièce jointe et le motif de l’écart. Conservez l’offre, les enveloppes, les courriels et la preuve de chaque envoi.
Si l’assureur vous adresse un questionnaire, répondez avec exactitude, gardez la preuve d’envoi et examinez l’incidence de votre réponse sur le délai d’offre. Une réponse incomplète peut laisser un élément essentiel hors du dossier.
- Décrire le poste contesté sans reprendre toute l’histoire de l’accident.
- Indiquer la somme proposée et l’élément qui la rend insuffisante.
- Joindre la pièce correspondante, numérotée et lisible.
- Demander une réponse écrite sur le maintien, la correction ou le rejet du poste.
La contestation médicale exige une autre démarche. Un médecin-conseil indépendant peut analyser les conclusions médicales, relever une omission fonctionnelle et préparer une expertise contradictoire avec le médecin mandaté par l’assureur.
Quels délais s’appliquent après un accident de la circulation ?
Après un accident corporel de la circulation, l’article L. 211-9 du Code des assurances distingue plusieurs points de départ. Le délai maximal présenté pour une offre après l’accident est de huit mois. Lorsque la consolidation n’est pas connue dans les trois premiers mois, l’offre définitive intervient dans les cinq mois suivant l’information de l’assureur sur cette consolidation.
Vérifiez le point de départ retenu dans le dossier, la date de connaissance de l’accident, la date de la demande d’indemnisation et celle à laquelle l’assureur a reçu l’information sur la consolidation.
| Situation | Point de départ | Type d’offre ou délai |
|---|---|---|
| Responsabilité non contestée et dommage entièrement quantifié | Demande d’indemnisation | Trois mois pour une offre motivée selon l’article L. 211-9 |
| Accident avec atteinte corporelle | Date de l’accident | Huit mois au maximum pour présenter une offre, y compris provisionnelle |
| État non consolidé ou consolidation inconnue dans les trois premiers mois | Date à laquelle l’assureur est informé de la consolidation | Cinq mois pour l’offre définitive |
| Questionnaire adressé par l’assureur | Réception et réponse exacte de la victime | La réponse peut affecter le cours du délai dans les conditions prévues par les textes |
Ces délais ne s’additionnent pas mécaniquement. Le délai de trois mois lié à une demande complète et celui de huit mois lié à l’accident correspondent à des configurations différentes, tandis que les cinq mois concernent l’offre définitive après connaissance de la consolidation.
Ainsi, une victime dont l’état reste évolutif ne doit pas confondre provision et règlement définitif. La provision répond aux besoins déjà établis. L’offre définitive engage une appréciation plus large des séquelles et des conséquences futures.
Une offre tardive peut entraîner une sanction financière. L’indemnité offerte ou allouée par le juge peut porter des intérêts au double du taux de l’intérêt légal à compter de l’expiration du délai jusqu’à l’offre ou au jugement définitif, lorsque les conditions légales sont réunies.
Vérifiez la date de réception de l’offre et non seulement celle imprimée sur le courrier. Le calcul dépend du point de départ applicable, des informations détenues par l’assureur et de la qualification de l’offre.
Un délai se calcule à partir d’un événement précis, jamais à partir de l’impression générale laissée par le dossier.
Que faire en cas de retard ou d’offre insuffisante ?
Un retard ou une offre manifestement insuffisante doit être traité par écrit, en séparant le calendrier, les postes de préjudice et le montant contesté. La victime peut demander la régularisation de l’offre, réclamer les conséquences financières du retard et engager une démarche adaptée si l’assureur maintient sa position.
Vérifiez la chronologie des échanges dans un tableau simple : événement, date, document envoyé, document reçu et réponse de l’assureur. Cette chronologie permet d’identifier le délai concerné sans confondre une relance, une demande de pièce et une offre complète.
Une offre tardive et une offre insuffisante ne répondent pas au même problème. Le retard concerne le calendrier légal. L’insuffisance concerne le contenu de la proposition. Les deux griefs peuvent apparaître dans un même dossier, mais ils doivent être démontrés séparément.
Pourtant, la discussion financière ne remplace pas une expertise contradictoire lorsque le désaccord porte sur les séquelles. Un médecin-conseil indépendant peut assister la victime, étudier les pièces médicales et participer à la discussion technique avec le médecin de l’assureur.
Dans le cadre décrit par l’article L. 211-14 du Code des assurances, une offre manifestement insuffisante peut entraîner une sanction versée au Fonds de garantie des assurances obligatoires, fixée à 15 % de l’indemnité allouée par le juge dans la situation visée. Cette sanction suppose que les conditions du texte soient réunies.
La fuite du conducteur ou l’absence de garantie modifie l’interlocuteur et le mécanisme d’indemnisation. Le Fonds de garantie peut intervenir dans certains cas, sans que cette intervention soit présumée acquise pour chaque victime.
Vérifiez donc d’abord le type de garantie mobilisée et le motif écrit de la proposition. Une offre adressée par l’assureur du véhicule, une demande dirigée vers le FGAO et une garantie personnelle ne suivent pas nécessairement le même parcours.
Quels documents réunir avant de répondre ?
Un dossier utile rassemble les pièces par poste de préjudice et par période. Les documents médicaux établissent l’atteinte et son évolution, les justificatifs financiers mesurent les dépenses ou pertes, tandis que les échanges avec l’assureur montrent les demandes formulées et les réponses apportées.
Vérifiez que chaque pièce est lisible, datée et reliée à une demande précise. Une facture seule établit une dépense, mais une prescription ou un certificat peut expliquer son lien avec l’accident.
- Rapports d’hospitalisation, certificats, comptes rendus opératoires et examens.
- Rapport d’expertise médicale, observations et document relatif à la consolidation.
- Factures de soins, de transport, d’assistance et d’équipements.
- Bulletins de salaire, attestations de l’employeur, justificatifs d’arrêt et éléments professionnels.
- Courriers de l’assureur, offre complète, réserves, questionnaire et preuves d’envoi.
Les pièces absentes doivent être identifiées par poste, sans reconstituer artificiellement un préjudice. Lorsque le besoin médical ou professionnel demeure incertain, la prudence consiste à préserver les éléments du dossier plutôt qu’à accepter précipitamment un règlement final.
Si vous refusez ou négociez l’offre, motivez votre contestation avec les pièces utiles et conservez une preuve de vos échanges. Une présentation claire réduit le risque qu’une demande importante soit noyée dans un courrier général.
Ainsi, séparez les documents transmis de ceux encore manquants. Cette distinction permet de savoir si l’assureur dispose réellement des éléments nécessaires pour répondre à chaque poste.
Vérifiez enfin que la demande adressée correspond à l’événement garanti et au préjudice invoqué. Une pièce médicale relative à un accident différent ou une facture sans lien causal fragilise la démonstration.
Points clés
- 📄 Lisez l’offre par poste, jamais seulement par montant total.
- 🩺 Distinguez provision, offre partielle et règlement définitif.
- ⏱️ Reliez chaque délai à son point de départ précis.
- ⚖️ Traitez séparément le retard, le chiffrage et le désaccord médical.
- ✉️ Conservez les preuves et rattachez chaque demande à une pièce.
Questions fréquentes
L’assureur peut-il retirer une offre déjà envoyée ?
Une offre adressée avant acceptation n’a pas nécessairement la même portée qu’une transaction conclue. Le contenu du document, sa durée de maintien et les échanges postérieurs déterminent la situation concrète.
Une offre peut-elle couvrir uniquement les dommages matériels ?
Oui. Une proposition peut concerner la réparation d’un véhicule ou d’un bien sans indemniser les dommages corporels. Les deux catégories doivent être séparées dans les échanges et les justificatifs.
Que faire si l’assureur refuse de communiquer son rapport médical ?
Demandez par écrit la pièce précise retenue pour l’évaluation et indiquez le désaccord médical identifié. Un médecin-conseil indépendant peut ensuite analyser les documents accessibles et préparer une expertise contradictoire.
Le FGAO intervient-il automatiquement après une fuite ?
La fuite du conducteur ne suffit pas à établir automatiquement une indemnisation par le FGAO. L’intervention dépend notamment de l’identification du véhicule, des circonstances, de la garantie disponible et des conditions propres au Fonds.