Que peut exiger l’assureur après un accident impliquant un piéton ? La priorité est de faire constater les blessures et de conserver les preuves de l’accident. En France, lorsqu’un véhicule terrestre à moteur est impliqué, la loi Badinter prévoit un régime protecteur d’indemnisation des dommages corporels du piéton, sous réserve des exceptions légales.
Un constat, un procès-verbal ou un compte rendu médical ne remplissent pas la même fonction. Des documents datés et cohérents aident à établir les circonstances, à suivre l’évolution des blessures et à comparer ensuite l’offre d’indemnisation aux conséquences réellement documentées.
| Repère | Ce qu’il faut retenir |
|---|---|
| 🚑 | Urgence : sécurisez les lieux et appelez les secours si une personne est blessée ou en danger. |
| ⚖️ | Véhicule impliqué : la loi Badinter concerne les accidents de circulation impliquant un véhicule terrestre à moteur. |
| 🚶 | Faute du piéton : son effet dépend de la nature du dommage et des conditions légales de l’exception. |
| 📝 | Preuves : conservez les documents médicaux, les coordonnées des témoins et les éléments relatifs à l’accident. |
| 🔎 | Expertise : examinez les séquelles et les postes de préjudice avant d’accepter une offre définitive. |
| 🛡️ | Fuite ou défaut d’assurance : un recours éventuel au FGAO peut être à examiner. |
Que faire immédiatement après un accident impliquant un piéton ?
Dans les premières minutes, protégez les personnes et faites intervenir les secours si quelqu’un est blessé ou en danger. Ne déplacez pas une personne blessée, sauf danger immédiat. Si elle est inconsciente ou présente des symptômes, ne la touchez pas tant qu’un danger persiste et faites appeler les secours, même si elle semble ensuite aller mieux.
Vérifiez que les lieux sont sécurisés et que l’appel aux secours a été effectué. Gardez une copie de chaque document.
Ainsi, les éléments recueillis sur place peuvent aider à reconstituer l’accident, mais ils ne remplacent pas l’évaluation médicale des blessures. Si les forces de l’ordre interviennent, faites constater les faits et notez leurs coordonnées de service lorsque cela est possible. Recueillez aussi les coordonnées des témoins, sans leur demander de rédiger une version commune des événements.
Conservez les certificats médicaux, comptes rendus, prescriptions et justificatifs liés aux conséquences de l’accident. Photographiez les lieux et les dommages seulement si vous pouvez le faire sans vous mettre en danger ni gêner les secours. Un dossier daté est plus utile qu’une série de souvenirs reconstitués plusieurs semaines plus tard.
- Notez la date, l’heure et l’adresse précise de l’accident.
- Relevez les coordonnées des témoins et des personnes impliquées.
- Gardez les documents remis par les secours, les forces de l’ordre et les professionnels de santé.
- Faites une copie des échanges écrits avec les assurances.
Quels droits à indemnisation pour un piéton blessé ?
Lorsqu’un véhicule terrestre à moteur est impliqué dans l’accident, la loi n° 85-677 du 5 juillet 1985, dite loi Badinter, encadre l’indemnisation des dommages corporels du piéton. Son application suppose que l’accident entre dans son champ. Un accident impliquant uniquement un véhicule non motorisé relève d’une autre analyse.
Vérifiez quel véhicule est impliqué et quelles blessures sont établies dans les documents médicaux.
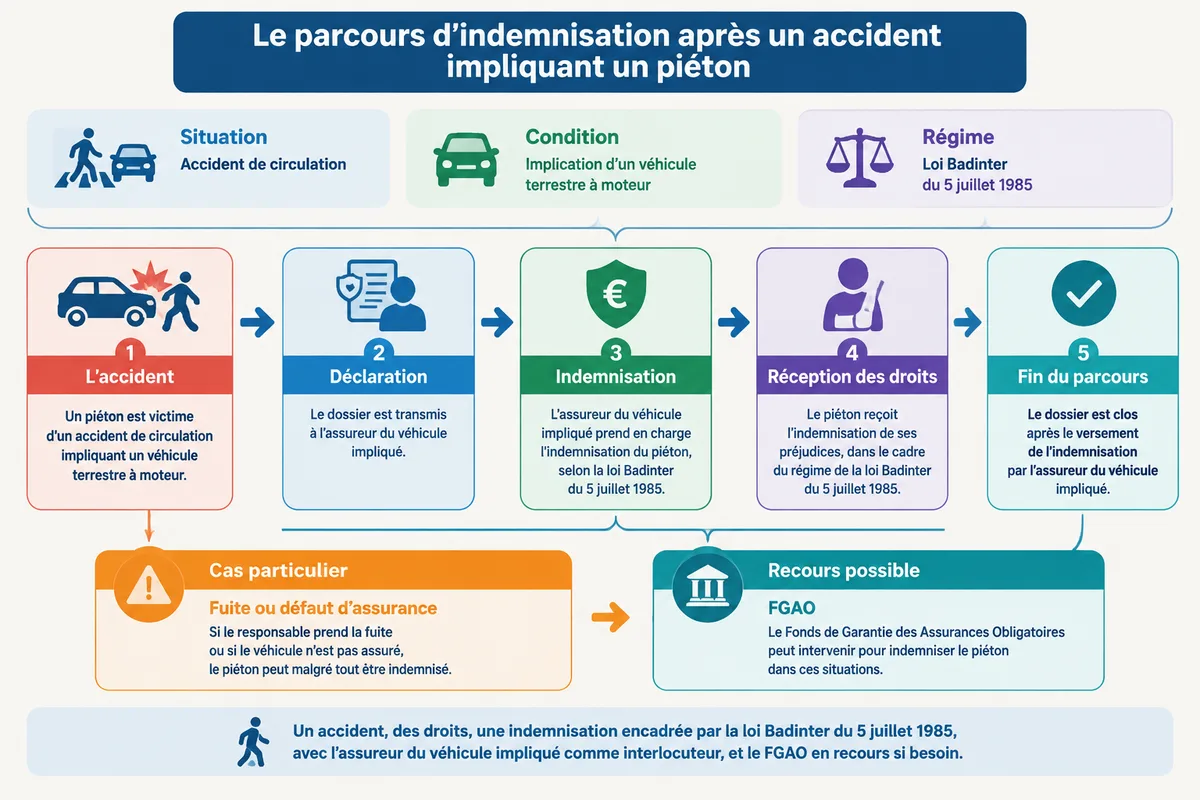
Pourtant, une imprudence du piéton ne règle pas à elle seule la question de son indemnisation corporelle. L’article 3 de la loi prévoit une exception liée à la faute inexcusable ayant été la cause exclusive de l’accident. La loi protège aussi certaines catégories de victimes contre cette exception : les personnes de moins de 16 ans, celles de plus de 70 ans et celles atteintes d’une incapacité permanente ou d’une invalidité d’au moins 80 %.
Ces conditions sont précises. Un franchissement hors passage piéton, une traversée inattentive ou un défaut de visibilité doivent être replacés dans les circonstances établies : lieu, signalisation, trajectoire, vitesse et possibilités d’évitement. L’analyse porte sur les faits et sur le lien entre la faute alléguée et l’accident, pas sur une étiquette posée au piéton.
Une faute reprochée doit être examinée avec la scène complète, et non isolée du comportement du conducteur.
Pour les dommages matériels, le raisonnement diffère : l’article 5 de la loi Badinter permet que la faute du piéton limite ou exclue leur indemnisation. Il faut donc séparer les blessures, les objets endommagés et les éventuelles pertes financières. Une même circonstance ne produit pas automatiquement les mêmes conséquences pour chaque poste.
Si l’accident implique seulement un vélo ou une trottinette non motorisée, le régime de la loi Badinter n’est pas applicable sur ce seul fondement. La responsabilité civile peut alors être examinée autrement, à partir des circonstances et des règles pertinentes. Pour un cas impliquant une trottinette, consultez aussi les démarches après un accident de trottinette.
Déclaration, interlocuteurs et délais d’indemnisation
Après l’accident, informez les assurances concernées et conservez la preuve de chaque envoi. Les délais ne désignent pas tous la même démarche : le délai d’offre de l’assureur, celui d’une déclaration d’accident du travail et la prescription d’une action en réparation ont des points de départ différents.
Vérifiez la date de l’accident, la date de consolidation et la nature de chaque démarche avant de retenir un délai.
| Démarche | Délai indiqué | Point de départ ou condition |
|---|---|---|
| Offre de l’assureur pour les dommages corporels | 8 mois | À compter de l’accident, selon le régime légal de l’offre. |
| Offre définitive après une offre provisionnelle | 5 mois | À compter du moment où l’assureur est informé de la consolidation. |
| Dénonciation d’une transaction | 15 jours | À compter de la conclusion, selon les formes prévues par la loi. |
| Action en réparation d’un dommage corporel | 10 ans | À compter de la consolidation du dommage initial ou aggravé. |
Ces délais correspondent aux règles citées dans la loi Badinter et à l’article 2226 du Code civil. Le délai de l’offre ne signifie pas que l’évaluation des séquelles est achevée : si la consolidation n’est pas connue, une offre provisionnelle peut intervenir, puis une offre définitive après l’information de l’assureur sur la consolidation.
Ainsi, ne confondez pas une provision, qui intervient avant le règlement définitif, avec une transaction qui règle l’indemnisation. La date de réception d’un document et son intitulé comptent. Rangez les courriers avec leur enveloppe ou leur preuve de transmission, car la chronologie peut devenir déterminante.
Dans un accident sur le trajet du travail, l’employeur doit déclarer l’accident à la CPAM dans les 48 heures, dimanches et jours fériés non compris. Si l’employeur ne l’a pas fait, le salarié peut effectuer lui-même la déclaration auprès de la CPAM dans les deux ans. Service-Public.gouv.fr indique que la déclaration en ligne concerne aussi les accidents de trajet.
Ces démarches sociales s’articulent avec l’indemnisation liée à l’accident de circulation. Elles ne doivent pas être confondues : transmettez les informations demandées à chaque organisme et gardez les justificatifs de vos déclarations. Faites apparaître clairement qu’il s’agit d’un accident survenu pendant le trajet du travail.
- Adressez les déclarations aux organismes concernés et gardez une copie datée.
- Notez séparément les délais liés à l’offre, à la consolidation et à la procédure sociale.
- Demandez une explication écrite si une somme est présentée comme provision ou règlement définitif.
Expertise médicale, consolidation et examen de l’offre
L’expertise médicale sert à évaluer les conséquences des blessures et leur évolution. La consolidation correspond au moment où l’état de santé est considéré comme stabilisé pour l’évaluation des séquelles, sans signifier nécessairement une guérison complète. Avant cette étape, certains préjudices peuvent encore évoluer et l’indemnisation définitive peut être prématurée.
Vérifiez que les pièces médicales décrivent vos blessures, les soins reçus et les conséquences concrètes dans votre vie quotidienne.
Pourtant, la consolidation ne se résume pas à la fin des soins. Une personne peut garder des séquelles après la stabilisation de son état. Le dossier doit donc rendre compte des limitations, de l’aide reçue et des répercussions sur le travail ou les activités habituelles, lorsque ces éléments sont pertinents et justifiés.
Préparez l’expertise avec les documents médicaux et les justificatifs de préjudice. Un accompagnement peut aider à vérifier que les questions posées couvrent les conséquences déclarées et que les pièces importantes sont examinées. En cas de désaccord médical ou d’évaluation contestée, une expertise contradictoire peut permettre de discuter les constats et leurs fondements.
Un document absent peut laisser un poste de préjudice sans appui suffisant. Gardez les factures de transport et d’assistance, les attestations utiles ainsi que les échanges avec l’employeur si l’accident a affecté votre activité. Ne reconstituez pas une dépense sans justificatif : signalez plutôt ce qui manque et recherchez la pièce auprès de son émetteur.
Ensuite, comparez l’offre poste par poste avec les conséquences documentées. Une offre présentée comme généreuse doit être testée sur les soins, les séquelles, l’assistance et les pertes établies dans le dossier, sans supposer que la somme globale couvre nécessairement chaque conséquence.
Une proposition peut être une provision ou une transaction définitive. Lisez les réserves, les postes retenus et les exclusions. La loi prévoit un délai de 15 jours pour dénoncer une transaction conclue avec l’assureur, selon les formes légales. Ne comptez pas sur ce délai pour réparer une signature donnée sans examen préalable.
La réserve doit être concrète : une consolidation encore incertaine, une pièce médicale attendue ou une conséquence quotidienne non évaluée. Si un élément manque, demandez qu’il soit examiné avant de conclure. Un règlement définitif ne se traite pas comme une avance.
Fuite du conducteur, défaut d’assurance et recours au FGAO
Si le conducteur prend la fuite ou si le véhicule n’est pas assuré, conservez les éléments permettant d’établir l’accident et recherchez un recours éventuel auprès du Fonds de garantie des assurances obligatoires de dommages, le FGAO. La possibilité d’une indemnisation dépend des conditions du fonds et des preuves disponibles.
Vérifiez si le véhicule a été identifié, si une assurance a été retrouvée et si une procédure a été engagée.
Ainsi, le procès-verbal, les témoignages et les éléments médicaux peuvent contribuer à décrire l’événement, mais chacun répond à une question différente. Indiquez aux forces de l’ordre que le conducteur a quitté les lieux et transmettez aux organismes les informations dont vous disposez, sans compléter les faits par supposition.
En cas de fuite ou d’absence d’assurance, contactez le FGAO pour connaître les conditions correspondant à votre situation et les pièces à produire. Une source spécialisée rapporte qu’une victime piétonne ayant formalisé une constitution de partie civile dans les cinq ans de l’accident peut ensuite saisir le FGAO, même après l’écoulement de ces cinq ans. Cette voie est particulière : elle ne rend pas automatique l’admission du dossier.
La plainte pénale et la demande d’indemnisation n’ont pas le même objet. La plainte signale des faits susceptibles de relever d’une infraction et peut contribuer à l’enquête. L’indemnisation vise la réparation des préjudices selon le régime applicable. Déposer plainte ne remplace donc ni la déclaration à l’assurance ni la constitution des preuves nécessaires au dossier civil.
Après une fuite, consignez les faits observés et distinguez-les clairement des éléments rapportés par un témoin.
Cas particuliers : absence de véhicule motorisé et accident du travail
Pour un accident avec un vélo ou une trottinette non motorisée, rassemblez les mêmes éléments factuels et médicaux, puis faites examiner la responsabilité selon les règles applicables à cette situation. La seule présence d’un piéton ne suffit pas à faire entrer l’accident dans le régime de la loi du 5 juillet 1985.
Pour un accident de trajet, prévenez l’employeur et transmettez les renseignements nécessaires à la déclaration auprès de la CPAM. Si l’employeur n’effectue pas la déclaration, le salarié dispose de la possibilité de la faire lui-même dans les deux ans. Gardez une preuve de l’envoi et ne supposez pas que la démarche d’assurance automobile remplace cette déclaration sociale.
Si plusieurs véhicules ou plusieurs organismes interviennent, consignez qui a été contacté et pour quel motif. Cette chronologie évite d’adresser une pièce au mauvais interlocuteur et facilite la vérification des suites données. Les délais présentés dans le tableau précédent ne s’appliquent pas tous à la même démarche.
Les points à garder en tête
Un dossier solide rapproche les circonstances de l’accident, les blessures constatées et les conséquences qui peuvent être justifiées.
Vérifiez chaque délai selon son événement déclencheur. Une provision et un règlement définitif n’ont pas la même portée.
Ainsi, une faute alléguée doit être examinée selon la nature du préjudice et les conditions légales applicables.
- 🚑 Sécurisez les lieux et faites appel aux secours si une personne est blessée ou en danger.
- 📄 Conservez les documents médicaux, les preuves de l’accident et les coordonnées des témoins.
- ⚖️ Distinguez l’accident avec véhicule motorisé de celui impliquant uniquement un véhicule non motorisé.
- 🔎 Faites examiner les préjudices documentés avant d’accepter une transaction définitive.
Questions fréquentes
Les démarches changent selon le véhicule impliqué, le contexte professionnel et l’évolution des blessures. Les réponses ci-dessous portent sur des situations qui exigent une attention distincte dans le dossier.
Vérifiez que les faits décrits correspondent à votre situation avant de reprendre une démarche ou une règle.
Pourtant, un symptôme apparu plus tard doit être pris au sérieux et consigné dans le suivi médical. Les questions particulières se règlent à partir des faits et des pièces propres à chaque situation.
Que faire si les douleurs apparaissent le lendemain ?
Faites constater les symptômes par un professionnel de santé et indiquez qu’ils sont apparus après l’accident. Conservez le compte rendu et les justificatifs associés. Avant de signer un document de règlement définitif, demandez que ces symptômes et leurs conséquences soient examinés.
Un proche peut-il agir si la victime est inconsciente ?
Le proche peut contribuer à la sécurité immédiate et transmettre aux secours les informations dont il dispose. Il peut aussi conserver les documents et coordonnées utiles. Les actes de représentation ou de gestion du dossier dépendent ensuite de la situation de la victime et doivent être établis avec les pièces appropriées.
Que se passe-t-il si la victime décède après l’accident ?
Les proches doivent conserver les documents relatifs à l’accident et au décès, puis signaler la situation aux interlocuteurs concernés. Les droits à réparation peuvent alors concerner plusieurs préjudices et plusieurs personnes ; leur examen exige les justificatifs et les informations propres à la famille.