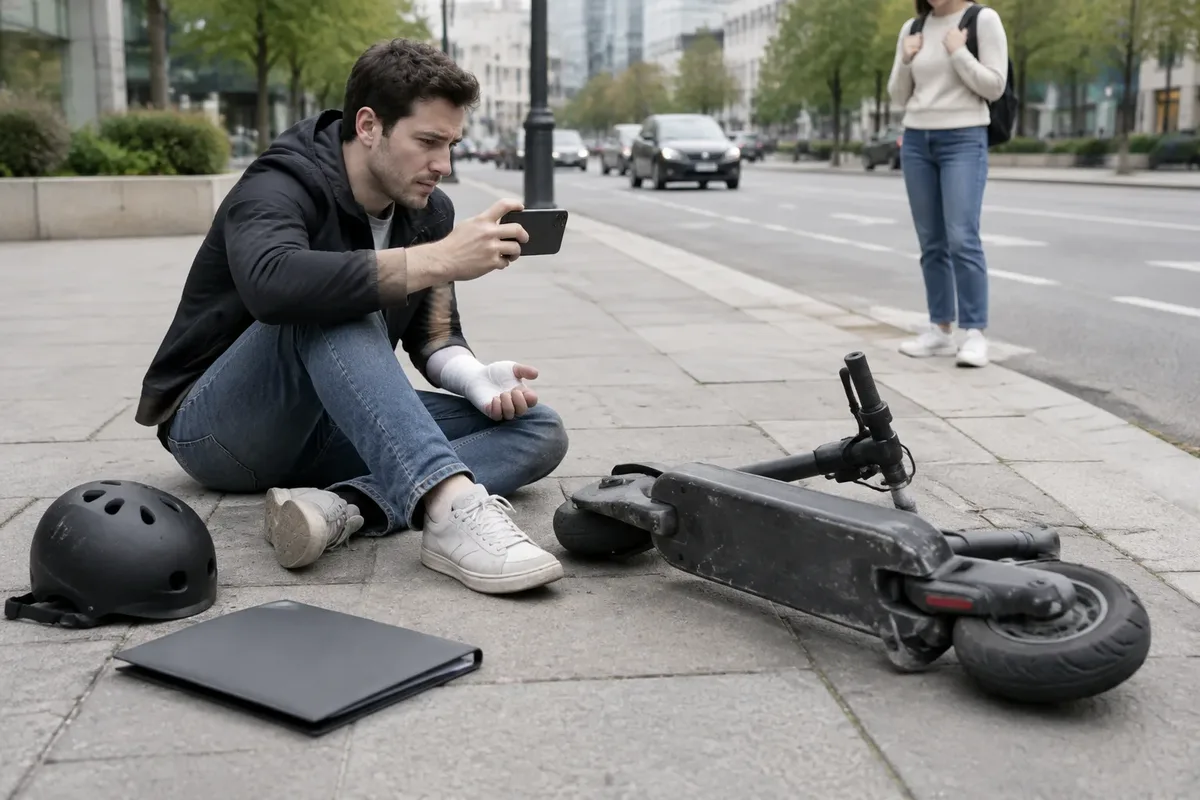
Quel assureur peut indemniser vos blessures après un accident de trottinette électrique ? La réponse dépend d’abord de votre rôle dans l’accident et de la présence d’un tiers, puis des responsabilités et assurances mobilisables. Si vous êtes blessé, faites constater vos blessures, conservez les preuves et déclarez l’accident ; le régime applicable et les garanties varient notamment en cas de chute seul, de tiers non assuré ou de trottinette en libre-service.
Le conducteur blessé, le piéton renversé et l’usager victime d’une collision ne relèvent pas automatiquement du même régime. La loi du 5 juillet 1985 peut encadrer un accident impliquant un véhicule terrestre à moteur, tandis qu’une garantie personnelle, l’assurance d’un tiers, l’opérateur de location ou le Fonds de garantie peuvent intervenir selon les faits établis.
Qui peut être indemnisé et par qui ?
Après un accident de trottinette électrique, l’interlocuteur à saisir dépend de la personne blessée, de l’auteur du dommage et du contrat mobilisable. Le conducteur peut voir son indemnisation discutée en raison de sa faute, alors qu’un piéton ou un autre usager non conducteur bénéficie d’un régime différent lorsque la trottinette a causé le dommage.
Vérifiez qui conduisait chaque engin, qui a été blessé et si un véhicule, un piéton ou un autre usager est intervenu en reconstituant la scène dans l’ordre chronologique.
La responsabilité civile obligatoire liée à la circulation d’une trottinette couvre les dommages causés aux tiers. Elle ne prend pas automatiquement en charge les blessures du conducteur responsable. Pour ces blessures, il faut rechercher une garantie personnelle prévue dans un contrat d’assurance.
Le conducteur blessé n’a pas le même statut qu’un piéton. La loi Badinter du 5 juillet 1985 prévoit que la faute du conducteur peut limiter ou exclure la réparation de ses propres dommages lorsqu’elle a contribué à l’accident ou à ses conséquences. Le piéton et les autres victimes non conductrices bénéficient d’une protection corporelle distincte.
Ainsi, l’âge et la situation de la victime peuvent modifier l’opposabilité de sa faute. Les victimes non conductrices âgées de moins de 16 ans ou de plus de 70 ans, ainsi que celles présentant une incapacité permanente d’au moins 80 %, bénéficient d’une protection renforcée pour leurs dommages corporels, sauf recherche volontaire du dommage.
Une faute de conduite doit être reliée au dommage examiné.
Quels droits selon le scénario de l’accident ?
Une collision avec une voiture, une chute sans tiers, un choc contre un piéton ou un défaut de voirie ne conduisent pas vers le même débiteur. Pour identifier la voie d’indemnisation, il faut rattacher chaque blessure à un événement précis et distinguer la responsabilité d’une personne, celle d’un gardien de l’engin ou celle d’un gestionnaire.
Vérifiez dans le récit de l’accident si le contact avec un véhicule est établi, si un tiers a commis une manœuvre identifiable et si la victime était conductrice ou non conductrice au moment du choc.
Collision avec une voiture ou un autre véhicule
Lorsque la voiture ou un autre véhicule terrestre à moteur a contribué à l’accident, l’assurance de responsabilité civile du véhicule peut être mise en cause pour les dommages causés à la victime, sous réserve de l’analyse des responsabilités et de la qualité du blessé. Le conducteur de la trottinette reste soumis à un examen particulier de sa faute.
Le constat, les photographies, les témoignages, les données de localisation et les certificats médicaux servent à relier la manœuvre du véhicule aux blessures constatées.
Pourtant, une collision ne suffit pas à appliquer mécaniquement une indemnisation intégrale au conducteur de la trottinette, car l’article 4 de la loi Badinter encadre l’effet de sa propre faute lorsqu’elle a contribué à son dommage.
Piéton blessé par une trottinette
Le piéton blessé se trouve dans la catégorie des victimes non conductrices. La faute d’un piéton peut être appréciée selon les règles protectrices de la loi Badinter, avec une protection renforcée pour certaines victimes vulnérables, notamment celles de moins de 16 ans ou de plus de 70 ans.
Le responsable assuré de la trottinette peut être recherché par l’intermédiaire de son assurance de responsabilité civile.
Ainsi, le dossier doit préciser le lieu du choc, la direction des usagers, la visibilité et les gestes accomplis juste avant l’impact. Une déclaration imprécise laisse une place inutile à la contestation.
Chute seul ou obstacle sur la chaussée
En cas de chute seul, aucune assurance d’un tiers ne devient automatiquement débitrice de vos blessures. La responsabilité civile de la trottinette sert à réparer les dommages causés à autrui ; vos propres blessures relèvent plutôt d’une garantie accidents de la vie, d’une assurance individuelle accident ou d’une protection personnelle prévue par un contrat.
Vérifiez la cause matérielle de la chute : défaut de freinage, chaussée dégradée, obstacle mal signalé ou perte d’équilibre sans intervention extérieure.
Une chute provoquée par un défaut de l’engin peut engager la responsabilité du fabricant, du vendeur, du loueur ou du détenteur selon les faits et les preuves disponibles. Un défaut de voirie peut conduire à rechercher la responsabilité de la collectivité compétente, à condition d’établir l’obstacle, son état et son rôle dans l’accident.
Trottinette en libre-service
Pour une trottinette louée, l’opérateur doit recevoir une déclaration de l’accident et les éléments liés à la course. La couverture de responsabilité civile, les exclusions et la prise en charge des blessures propres ne sont pas identiques d’un contrat de location à l’autre.
Vérifiez le numéro de course, l’heure de déverrouillage, le lieu de fin de trajet et les conditions contractuelles affichées lors de la location.
Signalez aussi l’état de l’engin : frein défectueux, roue bloquée, accélération anormale ou dommage visible. Si une personne est blessée ou en danger, sécurisez les lieux sans vous exposer, ne la déplacez pas sauf danger immédiat et appelez les secours.
Avant de commencer : réunir les éléments utiles
Un dossier d’indemnisation solide commence par des éléments datés qui relient l’accident, les blessures et les conséquences quotidiennes. Il faut préserver les preuves sans retarder les soins : identité des personnes impliquées, coordonnées des témoins, photographies, constat, documents médicaux et échanges avec les assureurs doivent rester classés.
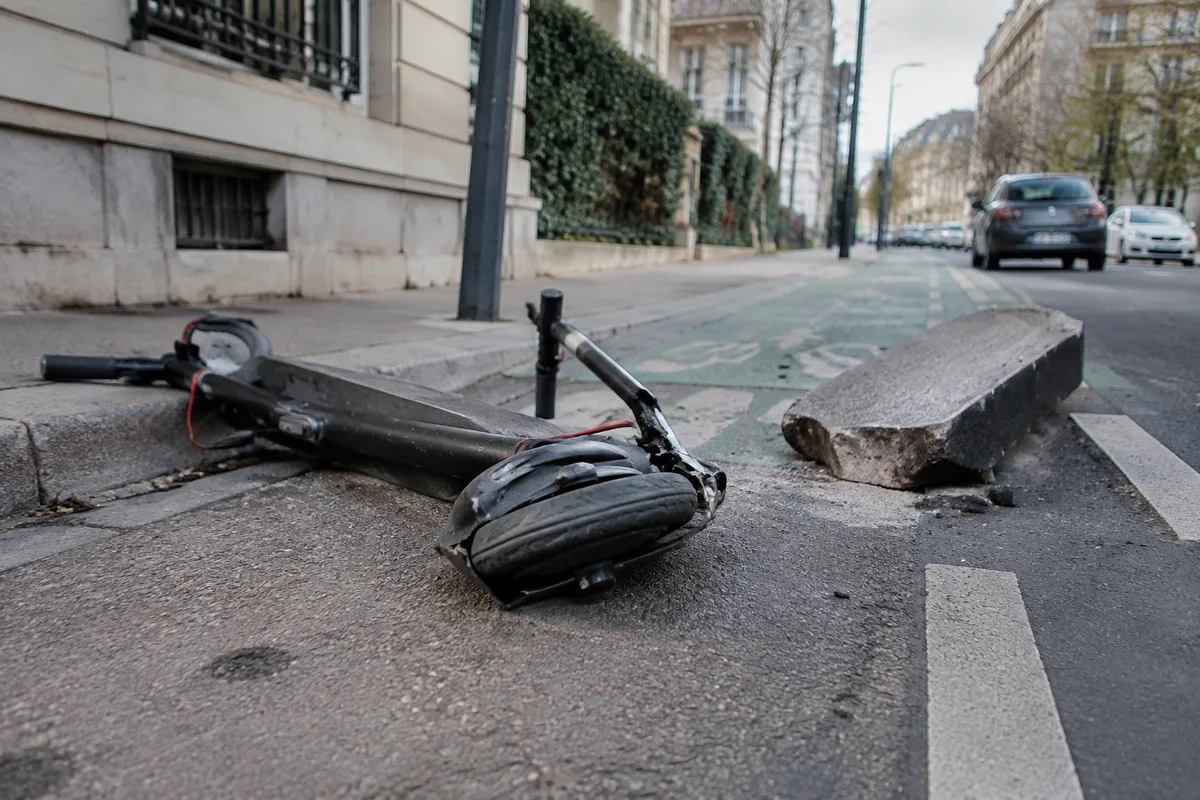
Vérifiez que chaque document comporte une date et qu’il correspond à la même version des faits, notamment entre le constat, les photographies, le certificat médical et la déclaration adressée à l’assureur.
Après l’accident, faites constater vos blessures, rassemblez les coordonnées des témoins et les preuves, puis déclarez les faits aux assurances concernées.
La priorité reste médicale. Un certificat initial doit décrire les lésions observées, les douleurs signalées et les limitations fonctionnelles constatées, sans transformer une hypothèse en diagnostic. Les arrêts de travail, ordonnances, comptes rendus d’imagerie et justificatifs de transport documentent ensuite l’évolution.
Pourtant, un dossier volumineux n’est pas nécessairement convaincant. Une photographie datée de la chaussée, accompagnée du lieu exact et du sens de circulation, peut apporter davantage qu’un long récit non situé.
- Photographiez l’engin, les dommages, le lieu et les obstacles visibles.
- Notez les noms et coordonnées des témoins présents.
- Conservez le constat, le récépissé de plainte ou tout document des secours.
- Classez les certificats médicaux, prescriptions, factures et arrêts de travail.
- Exportez les échanges avec l’assureur et l’opérateur de location.
Les pièces absentes doivent être signalées clairement dans votre dossier au lieu d’être remplacées par une affirmation certaine.
Comment demander une indemnisation : les étapes
La demande suit une progression simple : établir les faits, identifier le débiteur possible, déclarer l’accident, puis documenter les préjudices avant toute acceptation. Chaque étape doit produire une pièce ou une décision identifiable, car l’assureur évalue l’offre à partir du lien entre responsabilité, blessures et conséquences justifiées.
Vérifiez que la première déclaration distingue les faits observés, les déclarations des témoins et les éléments que vous ne pouvez pas encore confirmer.
-
Étape 1 : décrire précisément l’accident
Indiquez la date, l’heure, le lieu, la direction suivie, la vitesse estimée avec prudence et la position de chaque usager. Décrivez le contact ou la chute sans qualifier juridiquement la responsabilité. Le résultat attendu est un récit chronologique exploitable.
-
Étape 2 : identifier les personnes et les assurances
Relevez l’identité du conducteur adverse, l’immatriculation du véhicule lorsqu’il y en a un, les coordonnées des témoins et le nom de l’opérateur si la trottinette était louée. Distinguez l’assurance du tiers, la responsabilité civile de l’engin et les garanties couvrant vos blessures.
-
Étape 3 : déclarer le sinistre par écrit
Adressez la déclaration à chaque interlocuteur concerné par un moyen conservant la date d’envoi. Le contrat ne peut pas imposer un délai inférieur à cinq jours ouvrés pour déclarer le sinistre à l’assureur, à compter de la connaissance du sinistre, sauf règles particulières applicables à la situation.
-
Étape 4 : transmettre les justificatifs utiles
Envoyez des copies et gardez les originaux : certificat médical, arrêt de travail, factures, preuve de revenus, frais d’assistance et documents relatifs à la location ou au véhicule adverse. Une transmission séparée permet de repérer les pièces manquantes sans mélanger les dépenses avec les éléments médicaux.
-
Étape 5 : examiner l’offre après évaluation
Comparez chaque poste proposé avec les conséquences documentées, en distinguant une provision versée avant l’évaluation complète d’un règlement définitif. Lorsque l’état de santé évolue, l’offre doit être appréciée avec prudence avant toute signature qui pourrait fermer la discussion.
Ainsi, la démarche devient traçable : un fait, une pièce, un interlocuteur et une réponse écrite pour chaque point contesté.
Quelles assurances peuvent intervenir ?
Vérifiez le nom exact de la garantie, la qualité de l’assuré et la personne désignée comme victime avant de demander une prise en charge.
La responsabilité civile obligatoire liée à la circulation d’une trottinette motorisée découle de l’article L. 211-1 du Code des assurances. Elle indemnise les tiers victimes lorsque les conditions de responsabilité sont réunies. Elle ne couvre pas automatiquement les blessures du conducteur de la trottinette.
Une garantie accidents de la vie peut intervenir pour une chute seul ou pour certaines conséquences corporelles, selon ses conditions contractuelles. Une assurance individuelle accident peut également prévoir une prestation personnelle, dont le mode de calcul dépend du contrat signé.
Pourtant, l’intitulé commercial d’une assurance ne suffit pas à connaître son effet. Il faut regarder les personnes couvertes, le type d’accident, les exclusions, le seuil d’intervention et la méthode d’évaluation prévue.
Le FGAO en cas de responsable non assuré ou inconnu
Le Fonds de garantie des assurances obligatoires de dommages peut intervenir, sous conditions, lorsque le responsable d’un accident de la circulation est non assuré ou non identifié. Le FGAO agit à titre subsidiaire : il examine la situation lorsque la victime ne peut pas être indemnisée par un assureur ou directement par le responsable.
Vérifiez que l’auteur est réellement inconnu ou dépourvu d’assurance, puis conservez les éléments permettant d’établir l’accident, notamment les témoignages, les démarches effectuées et, lorsque les faits le justifient, le dépôt de plainte.
Le FGAO peut être concerné pour un accident de la circulation survenu en France et causé par une personne circulant sur la voie publique, avec ou sans engin, dans les conditions prévues par le Code des assurances, notamment son article L. 421-1.
Une plainte tardive ou un dossier sans élément d’identification fragilise la démonstration du fait générateur. La saisine doit donc être examinée avec un professionnel lorsque le tiers a pris la fuite, que les blessures sont sérieuses ou que l’assureur refuse d’intervenir.
Comment les blessures et les préjudices sont-ils évalués ?
L’indemnisation du dommage corporel repose sur les certificats médicaux, l’évolution de l’état de santé et l’évaluation des conséquences dans la vie personnelle et professionnelle. Tant que l’état n’est pas stabilisé, une provision peut répondre à une partie des besoins, tandis que l’offre définitive intervient après consolidation et chiffrage des séquelles.
Vérifiez la mission de l’expert, les pièces médicales examinées et les observations que vous pouvez présenter avant l’examen ou après réception du rapport.
L’expertise médicale décrit les blessures, les traitements, les limitations et les séquelles. La consolidation correspond au moment où l’état de santé se stabilise suffisamment pour évaluer les conséquences durables, même si des soins ou une surveillance restent nécessaires.
Une expertise organisée par l’assureur n’interdit pas la présence d’un médecin-conseil ou d’un professionnel assistant la victime. En cas de divergence, demandez que les points précis soient inscrits dans vos observations : date de consolidation, mobilité, douleurs, aide nécessaire, reprise du travail ou conséquences psychologiques.
Ainsi, une contestation utile porte sur une omission identifiable, comme une aide quotidienne non examinée ou un compte rendu médical absent, plutôt que sur une opposition générale au rapport.
Les postes à documenter
Les postes de préjudice varient selon les conséquences réellement établies. Ils peuvent concerner les dépenses de santé restant à charge, les pertes de revenus, l’assistance temporaire, les douleurs, le déficit fonctionnel ou les répercussions sur les activités habituelles, sans qu’un montant standard puisse être déduit du seul type d’accident.
Vérifiez chaque poste proposé par rapport aux pièces de votre dossier et signalez l’absence d’une dépense, d’une période d’arrêt ou d’une aide effectivement nécessaire.
Un proche qui aide chaque jour doit noter les périodes, les tâches réalisées et la durée approximative de l’assistance, car une aide invisible dans les pièces disparaît facilement de l’évaluation.
Erreurs fréquentes et questions à vérifier
Vérifiez avant chaque envoi que le document décrit un fait établi, identifie la pièce correspondante et ne transforme pas une supposition en admission.
Une idée reçue mérite d’être écartée : « l’absence de casque supprime automatiquement toute indemnisation ». La conséquence juridique dépend de la qualité de la victime, du rôle de cette faute dans le dommage et du régime appliqué ; elle ne permet pas de supprimer mécaniquement tous les postes corporels.
Quels délais distinguer dans le dossier ?
Les délais ne désignent pas tous la même démarche : déclaration contractuelle, offre de l’assureur, consolidation, recours et prescription obéissent à des points de départ différents. En France, l’action en réparation du dommage corporel est présentée comme se prescrivant par dix ans à compter de la consolidation, tandis que les délais d’offre prévus par le Code des assurances varient selon l’état du dommage.
Vérifiez le point de départ inscrit dans chaque courrier : date de l’accident, demande d’indemnisation, information de la consolidation ou connaissance du sinistre.
| Situation | Délai ou repère | Point de départ |
|---|---|---|
| Déclaration à l’assureur | Le contrat ne peut pas prévoir moins de cinq jours ouvrés | Connaissance du sinistre par l’assuré |
| Dommage entièrement quantifié et responsabilité non contestée | Trois mois pour présenter une offre | Demande d’indemnisation |
| Blessures non consolidées | Huit mois pour une offre provisionnelle | Accident |
| État consolidé | Cinq mois pour l’offre définitive | Information de l’assureur sur la consolidation |
| Action en réparation corporelle | Dix ans selon le repère indiqué | Consolidation |
Ces repères relèvent notamment de l’article L. 211-9 du Code des assurances pour le circuit d’offre lié aux accidents de la circulation. Les contrats personnels, les garanties accidents de la vie et les démarches auprès du FGAO suivent des règles distinctes.
Un délai ne doit jamais être calculé à partir d’une date supposée.
Obtenir une réponse adaptée à votre accident
Vérifiez avant toute transmission que les pièces médicales décrivent l’évolution réelle de votre état et que la demande sépare les blessures, les frais et les pertes de revenus.
Une offre généreuse en apparence doit être testée poste par poste. Une provision ne clôt pas nécessairement le dossier, alors qu’un règlement définitif peut produire des effets importants sur les demandes ultérieures.
La victime peut demander des explications écrites sur la garantie invoquée, les postes retenus et les éléments écartés. Lorsque l’expertise médicale minimise une séquelle, une assistance médicale ou juridique permet de formuler des observations précises et de préserver les recours envisageables.
La prudence protège le dossier.
Avant de signer, faites examiner les séquelles, les préjudices et la portée exacte de l’offre par un professionnel compétent, surtout si votre état évolue ou si la responsabilité reste contestée.
Questions fréquentes
Quel est le délai pour demander réparation de blessures après un accident de trottinette ?
En principe, l’action en réparation d’un dommage corporel se prescrit par dix ans à compter de la consolidation du dommage initial ou aggravé. La consolidation correspond à la stabilisation de l’état de santé permettant d’évaluer les séquelles.
Une plainte est-elle obligatoire pour demander une indemnisation ?
En règle générale, déposer plainte n’est pas une condition préalable pour déclarer un accident à un assureur. Une plainte peut toutefois contribuer à établir les faits, notamment si l’auteur a pris la fuite.
Dans quel délai l’assureur doit-il présenter une offre d’indemnisation ?
Pour un accident relevant de la loi Badinter, l’assureur doit présenter une offre dans les huit mois suivant l’accident. Si l’état de santé n’est pas consolidé, l’offre peut être provisionnelle ; l’offre définitive doit alors être faite dans les cinq mois suivant la date à laquelle l’assureur est informé de la consolidation.