Votre assureur respecte-t-il le délai d’indemnisation après un accident ? Pour un accident de la circulation relevant de la loi Badinter, il doit en principe présenter une offre dans les huit mois suivant l’accident. Si l’offre définitive ne peut pas encore être faite, une offre provisionnelle est prévue ; l’offre définitive doit ensuite être présentée dans les cinq mois suivant l’information de l’assureur sur la consolidation. Ces règles ne valent pas pour tous les accidents.
Le point de départ n’est pas toujours la date que l’on regarde spontanément. Il faut distinguer la date de l’accident, celle où l’assureur est informé de la consolidation et le moment où une offre est acceptée : ces repères ne déclenchent pas les mêmes délais.
Les délais d’offre concernent certains accidents de la circulation
Les délais fixés par le Code des assurances visent l’indemnisation des atteintes corporelles dans un accident de la circulation relevant de la loi Badinter. Ils ne créent pas un calendrier universel pour toute déclaration à un assureur : un accident domestique, un accident du travail ou un sinistre limité à des dégâts matériels obéit à d’autres règles.
Le régime Badinter suppose un accident de circulation avec dommage corporel
La loi du 5 juillet 1985 concerne les accidents de la circulation impliquant un véhicule terrestre à moteur et ayant causé un dommage. L’article 1 prévoit notamment une exclusion pour les chemins de fer et les tramways circulant sur des voies qui leur sont propres. Pour les délais d’offre exposés ici, la victime doit avoir subi une atteinte à sa personne.
Pour un accident du travail ou un accident survenu dans un lieu privé, identifiez plutôt le régime concerné et les garanties du contrat. La responsabilité d’un tiers, une garantie individuelle accident et la prise en charge par un organisme social ne se confondent pas. Le contrat peut prévoir ses propres démarches et délais, qu’il faut lire dans les clauses consacrées aux sinistres et au règlement.
Offre provisionnelle, offre définitive et paiement : des échéances distinctes
Le tableau distingue les échéances de l’offre de celles qui commencent après la signature. Il concerne uniquement le régime Badinter applicable aux dommages corporels ; chaque ligne a son propre point de départ.
| Événement ou situation | Repère de délai | Ce qu’il faut contrôler |
|---|---|---|
| Offre initiale après l’accident | Au plus tard dans les huit mois suivant l’accident | Date de l’accident et date de présentation de l’offre |
| Consolidation non connue de l’assureur dans les trois premiers mois | L’offre peut être provisionnelle | La nature provisoire de la proposition |
| Information de l’assureur sur la consolidation | Cinq mois pour l’offre définitive | Date à laquelle l’assureur a reçu cette information |
| Transaction acceptée et signée | Quinze jours pour la dénoncer | La date de signature et l’envoi de la dénonciation |
| Expiration du délai de dénonciation | Un mois pour le paiement | La date de fin du délai de dénonciation et la date du versement |
Le repère de trois mois concerne la possibilité d’une offre provisionnelle lorsque l’assureur n’a pas été informé que l’état de la victime est consolidé. L’offre provisionnelle reste une avance.
Ainsi, ne confondez pas l’offre attendue après l’accident avec le règlement qui intervient après acceptation. Les articles L. 211-9, L. 211-16 et L. 211-17 du Code des assurances encadrent ces étapes ; l’article L. 211-13 prévoit une conséquence en cas de retard. Les références sont consultables dans le Code des assurances sur Légifrance. La version applicable doit être vérifiée pour la situation concernée.
Comment vérifier concrètement les dates de votre dossier ?
Pour contrôler le délai, reconstituez une chronologie à partir de documents datés, plutôt que de vous fier à un souvenir ou à un appel téléphonique. Relevez l’accident, les courriers de l’assureur, la date de consolidation et la preuve de réception de l’information envoyée à l’assureur.
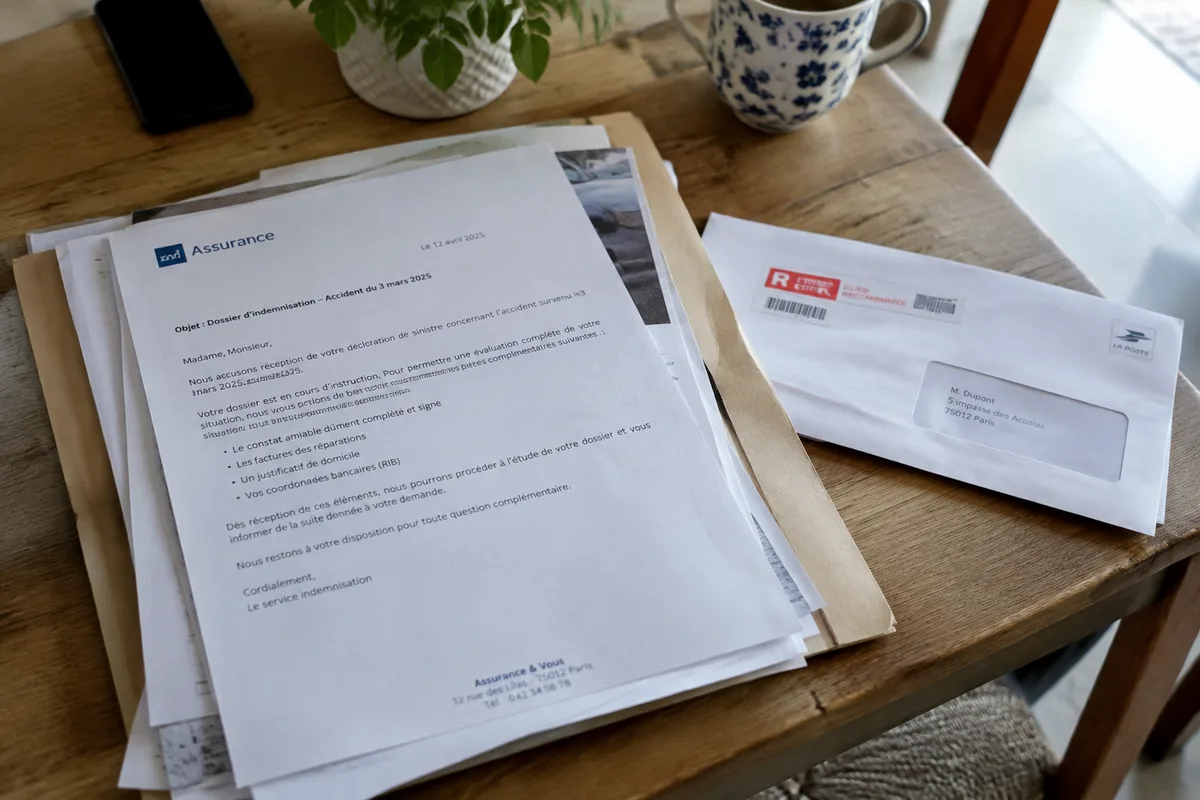
Étape 1 : établir la date de l’accident
Notez la date figurant sur le constat, le procès-verbal ou tout document établi au moment des faits. Gardez une copie lisible, ainsi que la première déclaration de sinistre et son accusé de réception. Si plusieurs documents indiquent des dates différentes, ne choisissez pas arbitrairement : faites préciser l’écart par écrit.
Cette date sert de point de départ au calendrier initial.
Étape 2 : relever les échanges avec l’assureur
Rassemblez les lettres, courriels et messages envoyés ou reçus, puis repérez leur date d’envoi et, lorsqu’elle existe, leur date de réception. Notez la date de l’offre elle-même : une proposition orale et une offre écrite ne se vérifient pas de la même manière.
Un certificat médical peut établir une information médicale, mais il ne permet pas à lui seul de savoir quand l’assureur en a pris connaissance. Conservez le courrier d’accompagnement, l’accusé de réception ou la confirmation de dépôt sur l’espace de suivi. Sans preuve de transmission, le départ du délai lié à l’information de l’assureur peut être difficile à établir.
Étape 3 : comparer les échéances aux pièces reçues
Faites le calcul à partir de chaque date documentée. À titre d’exemple hypothétique, pour un accident survenu le 12 mars 2026, le repère de huit mois conduit au 12 novembre 2026 ; si l’assureur est informé de la consolidation le 22 janvier 2027, le repère de cinq mois conduit au 22 juin 2027. Ces dates illustrent le calcul par mois, elles ne remplacent pas l’examen du dossier ni celui des règles de computation applicables.
Notez les deux échéances séparément. Une date de consolidation médicale et une date de réception par l’assureur peuvent être différentes.
Pourtant, une offre reçue ne signifie pas toujours que l’assureur a terminé l’évaluation. Si elle est provisoire, relevez-le comme tel dans votre chronologie et demandez par écrit quelles pièces manquent pour l’offre définitive. Gardez aussi une copie de votre demande. Chaque réponse permet de documenter la suite du dossier.
Que faire si l’offre tarde ou paraît insuffisante ?
Si une échéance semble dépassée, adressez à l’assureur une demande écrite qui expose les dates et les justificatifs, puis demandez sa position sur l’offre attendue. En cas d’offre que vous estimez incomplète, comparez-la aux préjudices documentés avant toute acceptation. Le retard et l’insuffisance ne se vérifient pas par le même examen.
Vérifiez les conséquences possibles avec un professionnel qualifié avant d’accepter ou de signer une transaction.
Retard d’offre et offre insuffisante : deux questions distinctes
En cas de retard, l’article L. 211-13 du Code des assurances prévoit que l’indemnité offerte ou allouée porte intérêt de plein droit au double du taux légal, à compter de l’expiration du délai applicable et jusqu’à l’offre ou au jugement devenu définitif. Le taux légal évolue : il faut le vérifier pour les périodes concernées avant tout calcul.
Le retard peut donc avoir une conséquence financière. Son calcul ne se déduit pas du seul nombre de jours écoulés.
Une offre insuffisante appelle un autre examen : comparez chaque poste proposé aux pièces qui décrivent les conséquences de l’accident. Si l’état n’est pas consolidé et que l’offre définitive ne peut pas être faite, vérifiez que l’assureur présente une offre provisionnelle. Quand un poste d’assistance ou une dépense justifiée manque, signalez précisément la pièce correspondante et demandez une réponse écrite.
Une offre jugée manifestement insuffisante peut aussi entraîner une condamnation de l’assureur au profit du Fonds de garantie, plafonnée à 15 % de l’indemnité allouée, selon l’article L. 211-14 du Code des assurances. Cette conséquence suppose une appréciation du juge ; elle ne s’applique pas automatiquement à toute proposition contestée.
Erreurs fréquentes et cas d’un accident mortel
- Compter depuis la date d’envoi de votre réclamation. Pour l’échéance initiale, relevez la date de l’accident et vérifiez le régime applicable.
- Prendre la date médicale de consolidation comme date de départ. Pour l’offre définitive, conservez la preuve de la date à laquelle l’assureur a été informé.
- Traiter une provision comme un règlement final. Vérifiez la mention « provisionnelle » et les postes qui restent à évaluer.
- Comprendre les quinze jours comme un délai pour répondre à l’offre. Ce délai concerne la dénonciation d’une transaction après sa signature, pas un délai général de réflexion avant d’accepter.
Lorsqu’un accident entraîne un décès, les destinataires de l’offre et les pièces permettant d’établir leur qualité doivent être examinés selon la situation des bénéficiaires. Il ne faut pas reprendre automatiquement le parcours d’une victime blessée. Demandez à l’assureur, par écrit, à qui l’offre est adressée et quels justificatifs sont attendus ; faites vérifier les droits individuels avant de transmettre des accords ou de signer.
Après l’offre : séparer acceptation, dénonciation et paiement
Le délai de présentation de l’offre et le délai de paiement sont deux étapes différentes. Après la signature d’une transaction relevant du régime Badinter, la victime dispose de quinze jours pour la dénoncer ; le paiement intervient dans le mois suivant l’expiration de ce délai.
Vérifiez les réserves et la portée de la transaction avant de signer.
Une offre provisionnelle ne clôt pas l’évaluation définitive. Une offre définitive, elle, porte sur les préjudices que l’assureur estime pouvoir régler ; comparez ses postes aux justificatifs disponibles et aux conséquences déjà documentées. Si des pièces manquent, demandez lesquelles et conservez la réponse.
La dénonciation d’une transaction acceptée doit être envoyée par lettre recommandée avec demande d’avis de réception dans le délai applicable. Conservez une copie de la lettre et la preuve de sa réception. Le délai de paiement ne doit pas être calculé à partir de la première proposition sans tenir compte de cette étape.
Ne signez pas une transaction définitive pour obtenir plus vite un versement si des conséquences corporelles restent à documenter. Séparez une provision d’un règlement final.
Ces informations sont générales et ne remplacent ni l’analyse d’un contrat ni un avis juridique adapté au dossier. Avant de signer, faites vérifier les dates, les pièces absentes, les réserves et les préjudices que l’offre laisse de côté.