Votre assureur doit-il vous indemniser après une chute à moto sans collision ? En France, l’assurance responsabilité civile obligatoire ne couvre pas les blessures du conducteur responsable ou tombé seul. Une garantie du conducteur, une assurance personnelle, un accident lié au travail ou la responsabilité d’un tiers peuvent toutefois ouvrir des voies de recours, sous réserve des faits et des contrats applicables.
Il faut examiner séparément les blessures et les dégâts de la moto. Une chute apparemment solitaire peut aussi avoir été provoquée par un véhicule qui n’a pas touché la moto ou par un défaut de chaussée. La cause documentée et les garanties souscrites déterminent les démarches utiles. Les règles belges, parfois présentées en ligne sur ce sujet, ne s’appliquent pas automatiquement à un dossier français.
Qui peut indemniser les blessures et la moto après la chute ?
Après une chute à moto sans tiers responsable, l’assurance responsabilité civile ne paie pas automatiquement les blessures du conducteur. Une indemnisation peut plutôt venir d’une garantie du conducteur ou d’une autre assurance personnelle. Les dégâts de la moto relèvent, eux, des garanties matérielles prévues au contrat. Il faut donc traiter ces deux préjudices séparément.
Une indemnisation reste possible.
Vérifiez d’abord si votre contrat prévoit une garantie du conducteur, puis lisez ses plafonds, exclusions et modalités de calcul. La responsabilité civile obligatoire sert à indemniser les dommages causés à autrui ; elle ne couvre pas les blessures du conducteur responsable de l’accident. Le fait d’avoir une assurance moto ne signifie donc pas que vos propres blessures sont couvertes.
Ainsi, la garantie du conducteur peut intervenir si elle a été souscrite et si les circonstances satisfont ses conditions. Les contrats ne prévoient pas tous les mêmes dommages couverts, franchises, seuils d’intervention ou exclusions. Certains reposent sur des postes de préjudice évalués après examen médical, d’autres prévoient une indemnisation définie par le contrat. Il faut lire les clauses applicables, pas se fier au seul nom de la garantie. Demandez à l’assureur une copie des conditions générales et particulières si vous ne les avez plus.
Le calcul et le cumul avec la Sécurité sociale dépendent également du contrat. Une garantie peut prévoir un complément après déduction de prestations déjà versées, ou une indemnisation calculée selon une méthode contractuelle distincte. Ne partez pas du principe que les versements de la CPAM et ceux de l’assureur s’additionnent intégralement. Comparez les sommes annoncées avec les clauses de calcul et les justificatifs des prestations reçues.
La moto suit une autre logique. Une formule limitée à la responsabilité civile ne prend généralement pas en charge les dommages à votre propre véhicule lors d’une chute seul. Une garantie dommages tous accidents peut les couvrir, sous réserve de ses exclusions, de la franchise et des circonstances déclarées. Les garanties vol ou incendie, à elles seules, ne réparent pas les dégâts d’une chute.
| Préjudice | Garantie ou recours à examiner | Point à contrôler |
|---|---|---|
| Blessures du conducteur | Garantie du conducteur, prévoyance ou assurance individuelle | Conditions, plafonds, exclusions et méthode de calcul |
| Dégâts de la moto | Garantie dommages tous accidents ou garantie équivalente | Franchise, exclusions et dommages effectivement couverts |
| Chute causée par un tiers | Recours contre le responsable et son assureur, selon les faits | Preuves de l’intervention du tiers et responsabilité |
| Accident lié au travail ou au trajet | Déclaration au titre de l’accident du travail ou de trajet | Circonstances, statut professionnel et délais de déclaration |
Pourtant, la présence d’une garantie au contrat ne suffit pas à établir que chaque conséquence sera prise en charge. Un assureur peut examiner les exclusions, le lien entre la chute et les blessures, les déclarations faites et les pièces disponibles. Si une offre est présentée, confrontez-la aux séquelles et aux dépenses justifiées, poste par poste. Une provision versée avant la consolidation ne doit pas être confondue avec un règlement définitif.
La chute était-elle vraiment sans tiers responsable ?
Une chute sans contact peut engager un recours si un véhicule ou un défaut de voirie a contribué à l’accident. Il faut établir ce qui s’est passé et réunir des éléments reliant cette cause aux dommages. La simple présence d’un véhicule ou d’une irrégularité sur la route ne suffit pas, à elle seule, à identifier un responsable ni à déterminer la couverture applicable.
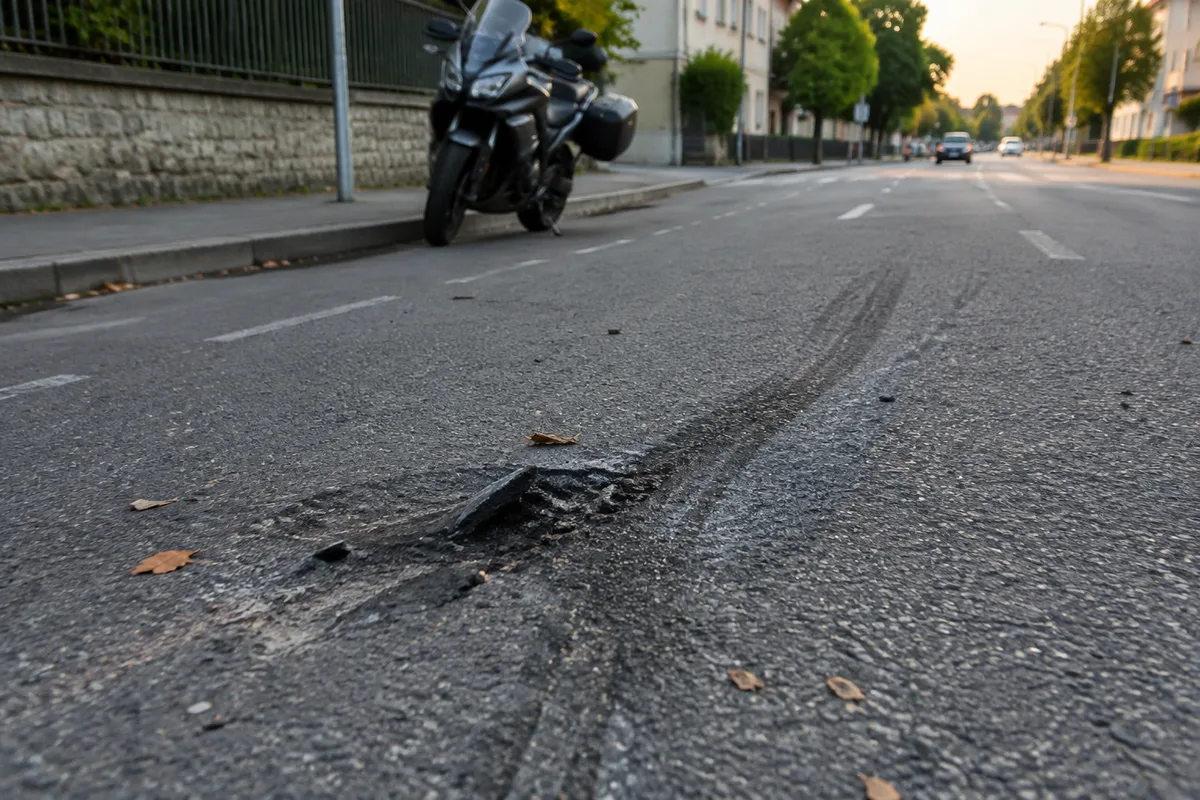
Vérifiez si un conducteur a effectué une manœuvre qui vous a fait chuter, même sans contact : écart, freinage brusque ou changement de voie, par exemple. Notez l’heure, le lieu, la direction de circulation et tout élément permettant d’identifier le véhicule. Recueillez les coordonnées des témoins et demandez rapidement si des images de caméra ou de commerce peuvent exister ; elles risquent de ne pas être conservées longtemps.
Pourtant, l’absence de choc entre les véhicules ne ferme pas nécessairement la voie à une recherche de responsabilité. Il faut des éléments concrets sur le comportement du véhicule et sur son rôle dans la chute. La loi du 5 juillet 1985, dite loi Badinter, concerne l’indemnisation des accidents de la circulation impliquant un véhicule terrestre à moteur, mais son application à un conducteur dépend notamment des circonstances et de sa faute éventuelle. Faites vérifier le régime applicable à votre situation par un professionnel du droit si la responsabilité est contestée.
Un défaut de chaussée demande un autre examen. Photographiez l’obstacle ou la dégradation avec une vue rapprochée et une vue qui situe l’endroit, puis relevez l’adresse précise, le sens de circulation et les conditions de visibilité. Gardez aussi les éléments décrivant l’état de la route après la chute, ainsi que les témoignages disponibles. Le gestionnaire compétent peut être une commune, un département ou une autre personne publique : son identité et les démarches applicables sont à vérifier pour la voie concernée.
Une réclamation à une personne publique peut soulever une question de prescription quadriennale : la créance se prescrit en principe par quatre ans à compter du 1er janvier suivant l’année où les droits ont été acquis. Des règles particulières peuvent influer sur le calcul ou son interruption. Une contestation de responsabilité ou une demande adressée à un gestionnaire de voirie mérite un avis juridique adapté au dossier.
Une chute sur le trajet du travail ou pendant un déplacement professionnel appelle aussi une déclaration distincte à l’employeur. Pour un salarié, le délai pour l’informer est de 24 heures, sauf impossibilité absolue, force majeure ou motif légitime. L’employeur déclare ensuite l’accident à la caisse dans les 48 heures, sans compter les dimanches et jours fériés. Signalez les faits même si vous avez également déclaré le sinistre à l’assureur moto : les deux démarches n’ont pas le même objet.
Comment constituer le dossier et défendre l’indemnisation ?
Un dossier utile rassemble les éléments sur la chute, les blessures, les dépenses et les garanties mobilisables. Déclarez l’accident aux interlocuteurs concernés, conservez les preuves avant leur disparition et demandez les clauses de votre contrat. Si les séquelles ne sont pas stabilisées, l’évaluation médicale peut devoir se poursuivre avant qu’un règlement définitif soit examiné.
Vérifiez les délais inscrits dans votre contrat et ne tardez pas à signaler le sinistre. Pour un accident ordinaire, le délai contractuel de déclaration à l’assureur ne peut être inférieur à cinq jours ouvrés. La date de départ et les circonstances particulières doivent être contrôlées dans le contrat et auprès de l’assureur ; ne transposez pas à une chute seule les délais ou procédures d’un autre pays.
Ensuite, procédez dans cet ordre :
- Sécurisez les lieux. S’il y a une personne blessée, ne la déplacez pas tant qu’un danger persiste. Mettez-vous à l’abri, sécurisez la zone sans vous exposer et appelez les secours, même si les symptômes semblent ensuite diminuer.
- Conservez les preuves. Prenez des photos de la moto, de la chaussée, des traces et de l’environnement. Notez les coordonnées des témoins et gardez les échanges avec les assureurs, les documents médicaux ainsi que les justificatifs de dépenses.
- Déclarez les faits. Informez l’assureur en décrivant les circonstances connues, sans attribuer une cause que vous ne pouvez pas étayer. Si la chute est liée au travail ou au trajet professionnel, informez aussi l’employeur dans le délai prévu.
- Réunissez les contrats. Demandez les conditions générales et particulières de l’assurance moto, puis examinez vos contrats de prévoyance et assurances individuelles. Repérez les exclusions, les plafonds, les franchises et les modalités d’évaluation.
- Suivez les blessures. Conservez les comptes rendus, prescriptions et justificatifs utiles. Si une expertise médicale est organisée, transmettez les documents pertinents et demandez quelles pièces seront examinées.
- Comparez toute offre. Vérifiez les préjudices pris en compte, les montants déjà versés et les réserves éventuelles. Demandez des explications écrites sur les postes écartés ou évalués différemment.
Une expertise médicale permet d’examiner les blessures et leurs conséquences à partir du dossier médical et de l’examen de la personne. La consolidation désigne le moment où l’état est considéré comme stabilisé pour évaluer les séquelles ; elle ne signifie pas nécessairement une guérison complète. Avant cette étape, une provision peut être envisagée selon le cadre applicable et les éléments disponibles, mais elle ne règle pas automatiquement l’ensemble des préjudices futurs.
Ainsi, si vous contestez les conclusions d’une expertise, identifiez précisément les points en cause : symptômes omis, documents non examinés, conséquences dans la vie quotidienne ou professionnelle. Une expertise contradictoire peut permettre de faire examiner les éléments par un médecin conseil choisi par la victime, selon les modalités du dossier. Ne signez pas un règlement définitif tant que les conséquences qui restent à évaluer et les réserves nécessaires ne sont pas comprises. Un avocat ou un professionnel qualifié en dommage corporel peut vous aider à apprécier une offre contestée.
Les erreurs à éviter sont concrètes :
- Déclarer seulement les dégâts matériels. L’assureur risque alors de ne pas disposer d’une description complète des blessures ; signalez aussi le volet corporel et transmettez les pièces médicales utiles.
- Réparer ou faire enlever la moto avant d’avoir documenté les dommages. Les traces et l’état du véhicule peuvent devenir difficiles à examiner ; photographiez-les et demandez à l’assureur comment organiser l’expertise matérielle.
- Accepter une offre globale sans vérifier les postes retenus. Une somme présentée comme définitive peut clore les demandes qu’elle règle ; comparez-la aux préjudices documentés et aux réserves écrites.
- Confondre assurance de la moto et garantie du conducteur. Une couverture de responsabilité civile protège les tiers, pas automatiquement le conducteur ; lisez la garantie personnelle et ses conditions.
Les principaux délais de prescription méritent une vérification séparée. Une action fondée sur le contrat d’assurance est en principe soumise à une prescription de deux ans, sous réserve des exceptions et règles d’interruption prévues par les textes. Une action en responsabilité pour dommage corporel se prescrit en principe dix ans à compter de la consolidation du dommage initial ou aggravé. Ces délais ne dispensent jamais de déclarer rapidement l’accident ; faites confirmer leur application à votre situation par un professionnel ou l’organisme compétent.
| Démarche ou action | Délai de référence en France | À vérifier |
|---|---|---|
| Déclaration à l’assureur pour un sinistre ordinaire | Au moins 5 jours ouvrés pour le délai contractuel minimal | Le contrat, le point de départ et les circonstances |
| Information de l’employeur après un accident du travail ou de trajet | 24 heures | Les exceptions en cas d’impossibilité absolue, de force majeure ou de motif légitime |
| Déclaration de l’employeur à la caisse | 48 heures, dimanches et jours fériés non compris | Le moment où l’employeur a connaissance de l’accident |
| Action fondée sur le contrat d’assurance | En principe, 2 ans | Les exceptions, interruptions et règles applicables au contrat |
| Action en responsabilité pour dommage corporel | En principe, 10 ans après la consolidation | La date de consolidation et les règles propres au dossier |
| Créance contre une personne publique | Prescription quadriennale pouvant s’appliquer | Le point de départ, les interruptions et la personne publique concernée |
Pour vérifier le cadre français, consultez les informations de Service-Public.fr sur les démarches et les accidents du travail, le Code des assurances pour les règles relatives au contrat, et votre CPAM pour le traitement d’un accident professionnel. Le Fonds de garantie des assurances obligatoires de dommages (FGAO) peut intervenir sous conditions lorsqu’un véhicule responsable est inconnu ou non assuré ; une chute réellement sans tiers ne suffit pas à ouvrir ce recours. Ces repères ne remplacent pas l’examen du contrat ni l’avis d’un professionnel pour une décision engageante.
Avant de signer un règlement définitif, confrontez l’offre aux préjudices documentés, vérifiez les réserves et revenez aux pièces manquantes.