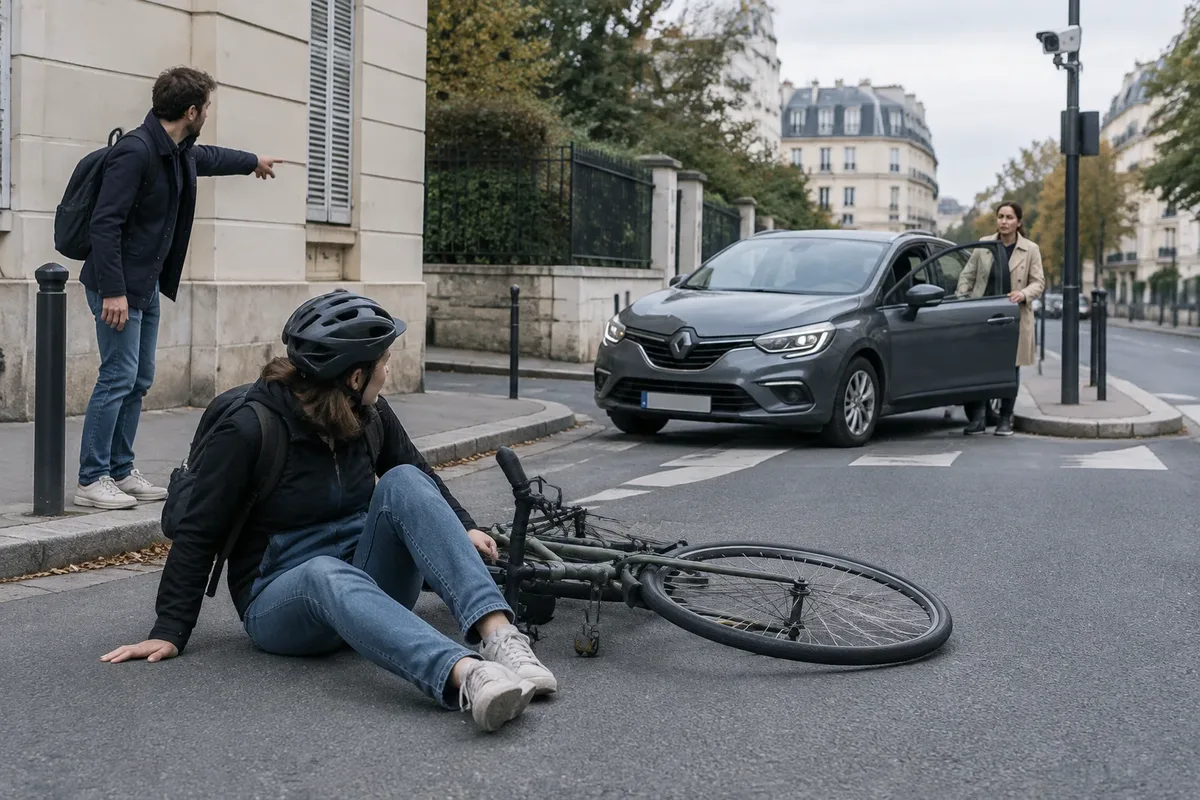
Votre assureur peut-il écarter la loi Badinter sans collision au seul motif qu’aucun véhicule ne vous a heurté ? Non : l’absence de contact physique ne suffit pas à écarter cette loi. Il faut toutefois établir que le véhicule a été impliqué dans l’accident ; sa simple présence sur les lieux ne suffit pas à conclure.
Une personne qui chute en faisant un écart pour éviter une voiture peut donc soulever une question d’indemnisation au titre de la loi du 5 juillet 1985. La réponse dépendra des circonstances précises, des dommages et des éléments qui relient la manœuvre du véhicule à la chute.
La loi Badinter peut-elle s’appliquer sans collision ?
La réponse se joue sur l’implication du véhicule terrestre à moteur dans l’accident, et non sur le seul constat d’un choc. L’article 1er de la loi n° 85-677 du 5 juillet 1985 vise l’accident de la circulation dans lequel un tel véhicule est impliqué ; le texte ne pose pas le contact physique comme condition distincte.
Vérifiez si les faits décrivent une manœuvre ou un comportement du véhicule ayant contribué à l’accident.
Une présence sur les lieux ne suffit pas.
« Sans choc, la loi Badinter ne joue jamais » : cette idée est trop catégorique. L’absence de collision ne tranche pas, à elle seule, la question de l’implication. À l’inverse, une voiture aperçue dans la rue ne devient pas automatiquement la cause d’une chute. Il faut relier les faits : trajectoire, vitesse apparente, freinage, changement de direction et réaction de la victime. C’est ce lien factuel, et non le seul contact, qu’il faut documenter. Le juge ou l’assureur examinera les circonstances établies, sans qu’un récit général puisse remplacer les pièces disponibles.
Quels éléments peuvent établir l’implication du véhicule ?
Pour étayer un accident sans collision, rassemblez des éléments qui décrivent à la fois la manœuvre du véhicule et le déroulement de la chute. Un procès-verbal, des témoignages ou des photographies peuvent contribuer à reconstituer les faits ; aucune pièce, prise isolément, ne garantit toutefois la reconnaissance de l’implication.
Vérifiez que chaque document précise ce qu’il permet réellement d’établir : le lieu, l’heure, la direction du véhicule ou la chronologie des événements.
La chronologie compte.
Ainsi, après un accident sans collision, décrivez les mouvements du véhicule et la manière dont ils ont pu contribuer à l’accident. Notez les faits rapidement, sans transformer une impression en certitude. Un procès-verbal imprécis ou incomplet peut laisser de côté une manœuvre importante ; si vous le relisez, signalez les erreurs factuelles et les éléments manquants. Une description concrète est plus utile qu’une affirmation générale selon laquelle le véhicule vous a fait tomber. Indiquez aussi si vous avez vu le véhicule avant la chute, si vous avez dû modifier votre trajectoire et ce qui s’est passé immédiatement après. Si un détail vous échappe, dites-le : une reconstitution fiable sépare les faits observés des déductions.
- Relevez les coordonnées des témoins, si vous pouvez le faire sans vous mettre en danger.
- Conservez les photos, les documents liés à l’accident et les éventuelles images disponibles.
- Gardez les justificatifs des dommages et des frais engagés, ainsi que les échanges avec l’assureur.
Pourtant, l’absence de témoin direct ne permet pas de tirer seule une conclusion sur le dossier. D’autres éléments peuvent éclairer la chronologie, mais leur portée dépend de ce qu’ils montrent précisément et de leur cohérence avec le reste des pièces.
Si une personne est blessée ou en danger, mettez-vous d’abord à l’abri et alertez les secours. Ne la déplacez pas, sauf danger immédiat.
Que faire si l’assureur conteste l’application de la loi Badinter ?
Demandez à l’assureur d’indiquer les faits ou les pièces sur lesquels repose sa contestation, puis confrontez sa position aux circonstances documentées. L’application de la loi et le droit à indemnisation ne se présument pas : le statut de la victime, la nature des dommages et l’implication du véhicule doivent être examinés dans le dossier.
Vérifiez les réserves avant toute signature et distinguez une provision, versée à titre provisoire, d’un règlement présenté comme définitif.
Une contestation mérite une réponse précise, pas une discussion limitée à « il n’y a pas eu de choc ». Reprenez la chronologie et joignez les éléments qui soutiennent votre version. Déclarez l’accident à votre assureur, puis faites vérifier les règles et les délais applicables auprès d’une source juridique officielle ou d’un professionnel du droit. Les délais de déclaration ne sont pas présentés ici comme universels : ils peuvent dépendre du contrat et de la situation. Un avis juridique adapté devient particulièrement utile si l’assureur conteste l’implication ou si l’offre ne tient pas compte des préjudices documentés. La loi Badinter concerne l’indemnisation des victimes d’accidents de la circulation impliquant un véhicule terrestre à moteur ; elle ne permet pas de trancher seule les faits d’un dossier individuel.
La situation du conducteur et celle d’une victime non conductrice ne suivent pas nécessairement les mêmes règles d’indemnisation. Les blessures et les dommages matériels doivent également être décrits séparément, avec leurs justificatifs : une évaluation des dommages au véhicule ou aux effets personnels ne remplace pas l’examen des atteintes corporelles.
Si le véhicule responsable est inconnu ou non assuré, le Fonds de garantie des assurances obligatoires de dommages (FGAO) peut intervenir sous certaines conditions. Selon Service-Public.fr, cette intervention est subsidiaire ; l’accident et l’implication d’un véhicule terrestre à moteur doivent notamment être établis. Le recours au Fonds n’est donc pas automatique, et sa compétence dépend des circonstances du dossier.
Ainsi, faites examiner les preuves par un professionnel si le désaccord persiste. Ce contenu fournit une information générale, pas un avis juridique personnalisé. Une décision engageante doit s’appuyer sur les faits de votre dossier et sur une vérification juridique adaptée.
Questions fréquentes sur un accident sans collision
Les circonstances particulières peuvent modifier l’analyse d’un accident sans contact. La localisation de la chute, l’identification du véhicule et l’existence d’images soulèvent des questions distinctes, qui ne se règlent pas par la seule absence de collision.
Vérifiez chaque point à partir des faits et des pièces réellement disponibles.
Les détails comptent.
Pourtant, une réponse générale ne remplace pas l’examen d’un dossier individuel. Un même élément, par exemple, un enregistrement vidéo, peut éclairer un aspect des faits sans établir à lui seul toutes les circonstances. Une réserve formulée par l’assureur doit être comprise avant toute acceptation. En cas de blessure, conservez aussi les documents médicaux et les justificatifs correspondant aux préjudices invoqués. Les réponses ci-dessous portent sur des situations particulières.
Un accident dans un parking privé peut-il relever de la loi Badinter ?
Le caractère privé du parking ne suffit pas, à lui seul, à trancher. Il faut examiner les circonstances de l’accident, la circulation du véhicule et son implication ; faites vérifier le cas par un professionnel si l’assureur conteste la loi applicable.
Une caméra peut-elle aider en l’absence de témoin ?
Oui, une vidéo peut contribuer à reconstituer la trajectoire ou la chronologie si elle montre effectivement ces éléments. Préservez le fichier original et notez sa provenance ; son utilité dépend de son contenu et de son lien avec l’accident.
Avant de signer un accord, que faut-il relire ?
Relisez les réserves, la portée de l’accord et les préjudices pris en compte. Avant de signer, faites clarifier tout point qui reste incertain par un professionnel du droit.